
Blog
【保險判決一點通】失能險爭議:探討「症狀固定」「立即可判定」在理賠實務上的應用與判決案例
November 13,2026
失能險爭議:探討「症狀固定」「立即可判定」在理賠實務上的應用與判決案例
【保險醫生-施昱丞 Dr. Insurance / 著】
有肺癌第四期患者,生前已無法工作或生活自理,欲向保險公司爭取第1級施能理賠金,遭以「症狀尚未固定」拒賠,並經法院判決確定。
其實這是失能險存在已久的爭議,因此本文將會進行相關資料分享,並提供近幾年的實際判決供大家參考!
有肺癌第四期患者,生前已無法工作或生活自理,欲向保險公司爭取第1級施能理賠金,遭以「症狀尚未固定」拒賠,並經法院判決確定。
其實這是失能險存在已久的爭議,因此本文將會進行相關資料分享,並提供近幾年的實際判決供大家參考!
何謂失能?怎麼樣的失能才是「立即可判定」、「症狀固定」
在先前的文章「【保險江湖一點訣】神經失能等級評估-論工作能力與生活自理能力」、「【保險江湖一點訣】胸腹部臟器失能之認定參考」中,有說明如何運用醫學上的量表,來評估神經失能及胸腹部臟器失能。不過在商業保險的「失能程度與保險金給付表」上,一般都會特別備註以下事項:
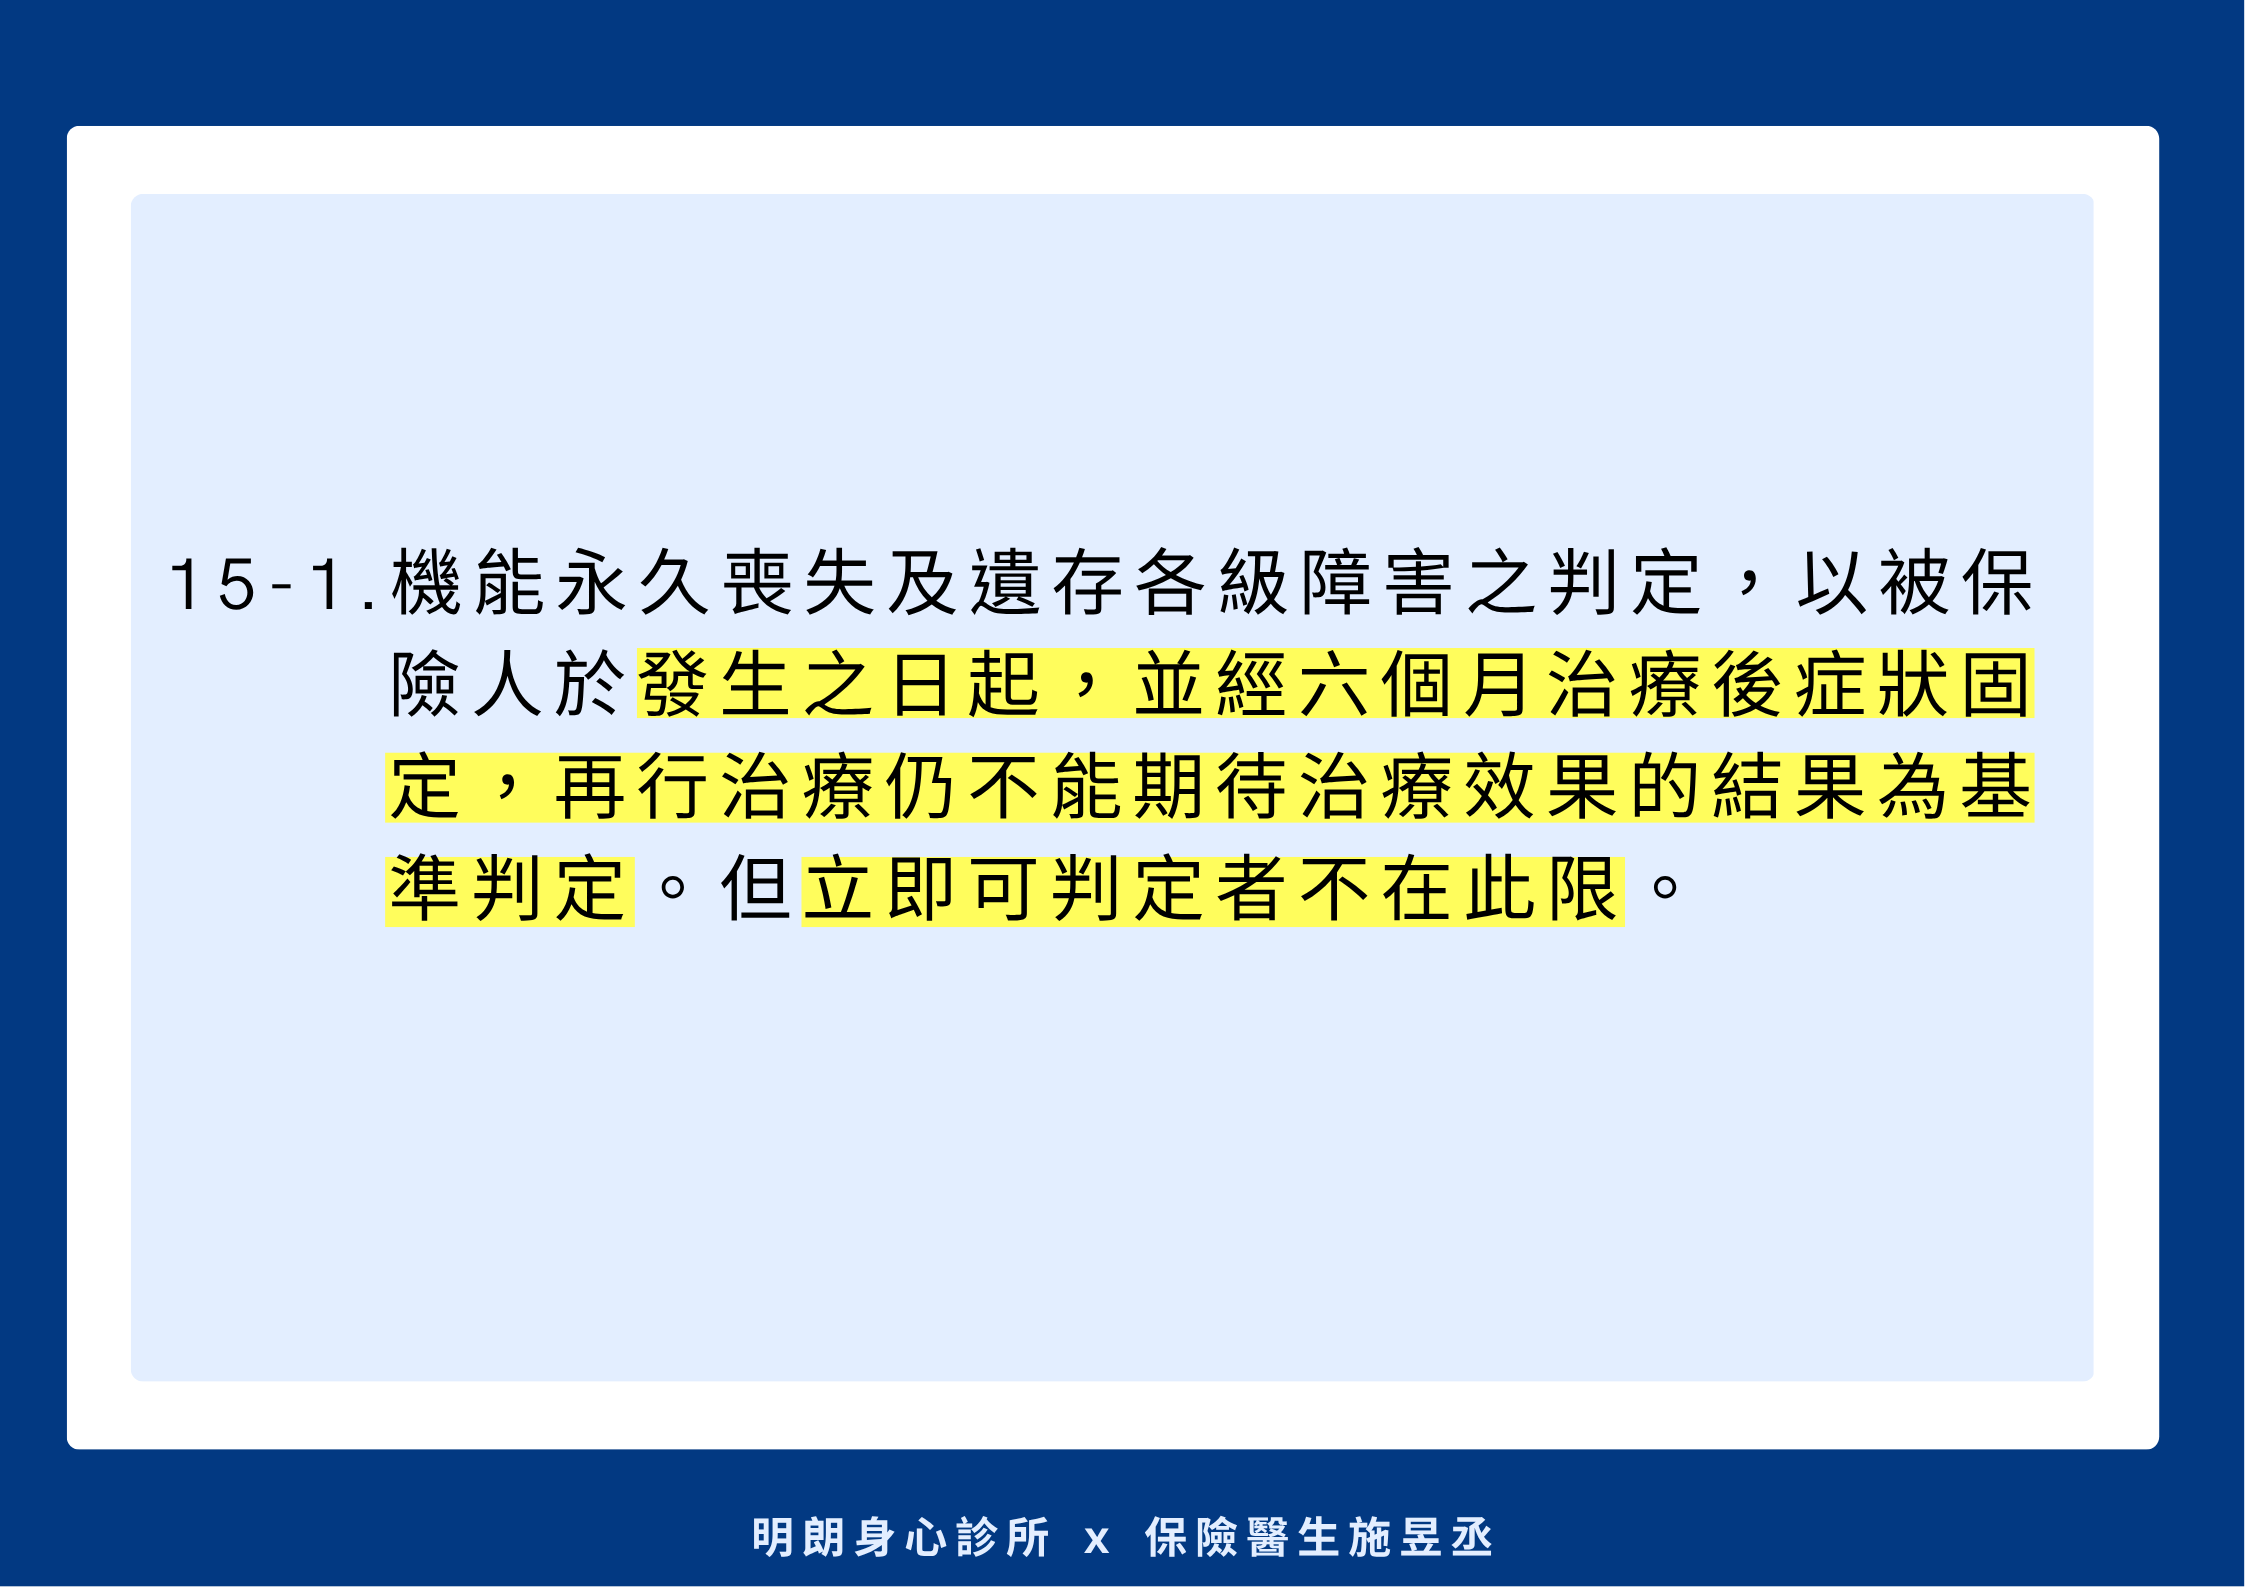
所以這時爭議就來了,如何認定患者的病況已「症狀固定」呢?若是患者預期是越來越差,這樣還叫「症狀固定」嗎?而什麼樣的情況,叫做「立即可判定」的失能情形呢?
所以根據以下報導「《「我是有錢人」迷思769》保戶對保險公司提訴訟 必要性醫療、需經過6個月治療引衝突」。評議中心的委員們通常會認定,若當事人在很短暫的時間內就死亡,就不是殘扶或失能險,所要提供的保障。而關於失能的「立即可判定」,通常是指「截肢、器官切除」等狀況,若是內部器官的惡化,就比較少用此認定。
不過法院是否也以此觀點,來定義失能險之「症狀固定」呢?
以下將會整理近幾年的實際判決,供大家參考。
實際失能險判決(1):一審不賠、二審判賠、三審定讞要賠
臺灣彰化地方法院112年度保險字第2號判決(113.02.22)
臺灣高等法院臺中分院113年度保險上字第4號判決(113.11.26)
最高法院114年度台上字第541號裁定(114.05.21)
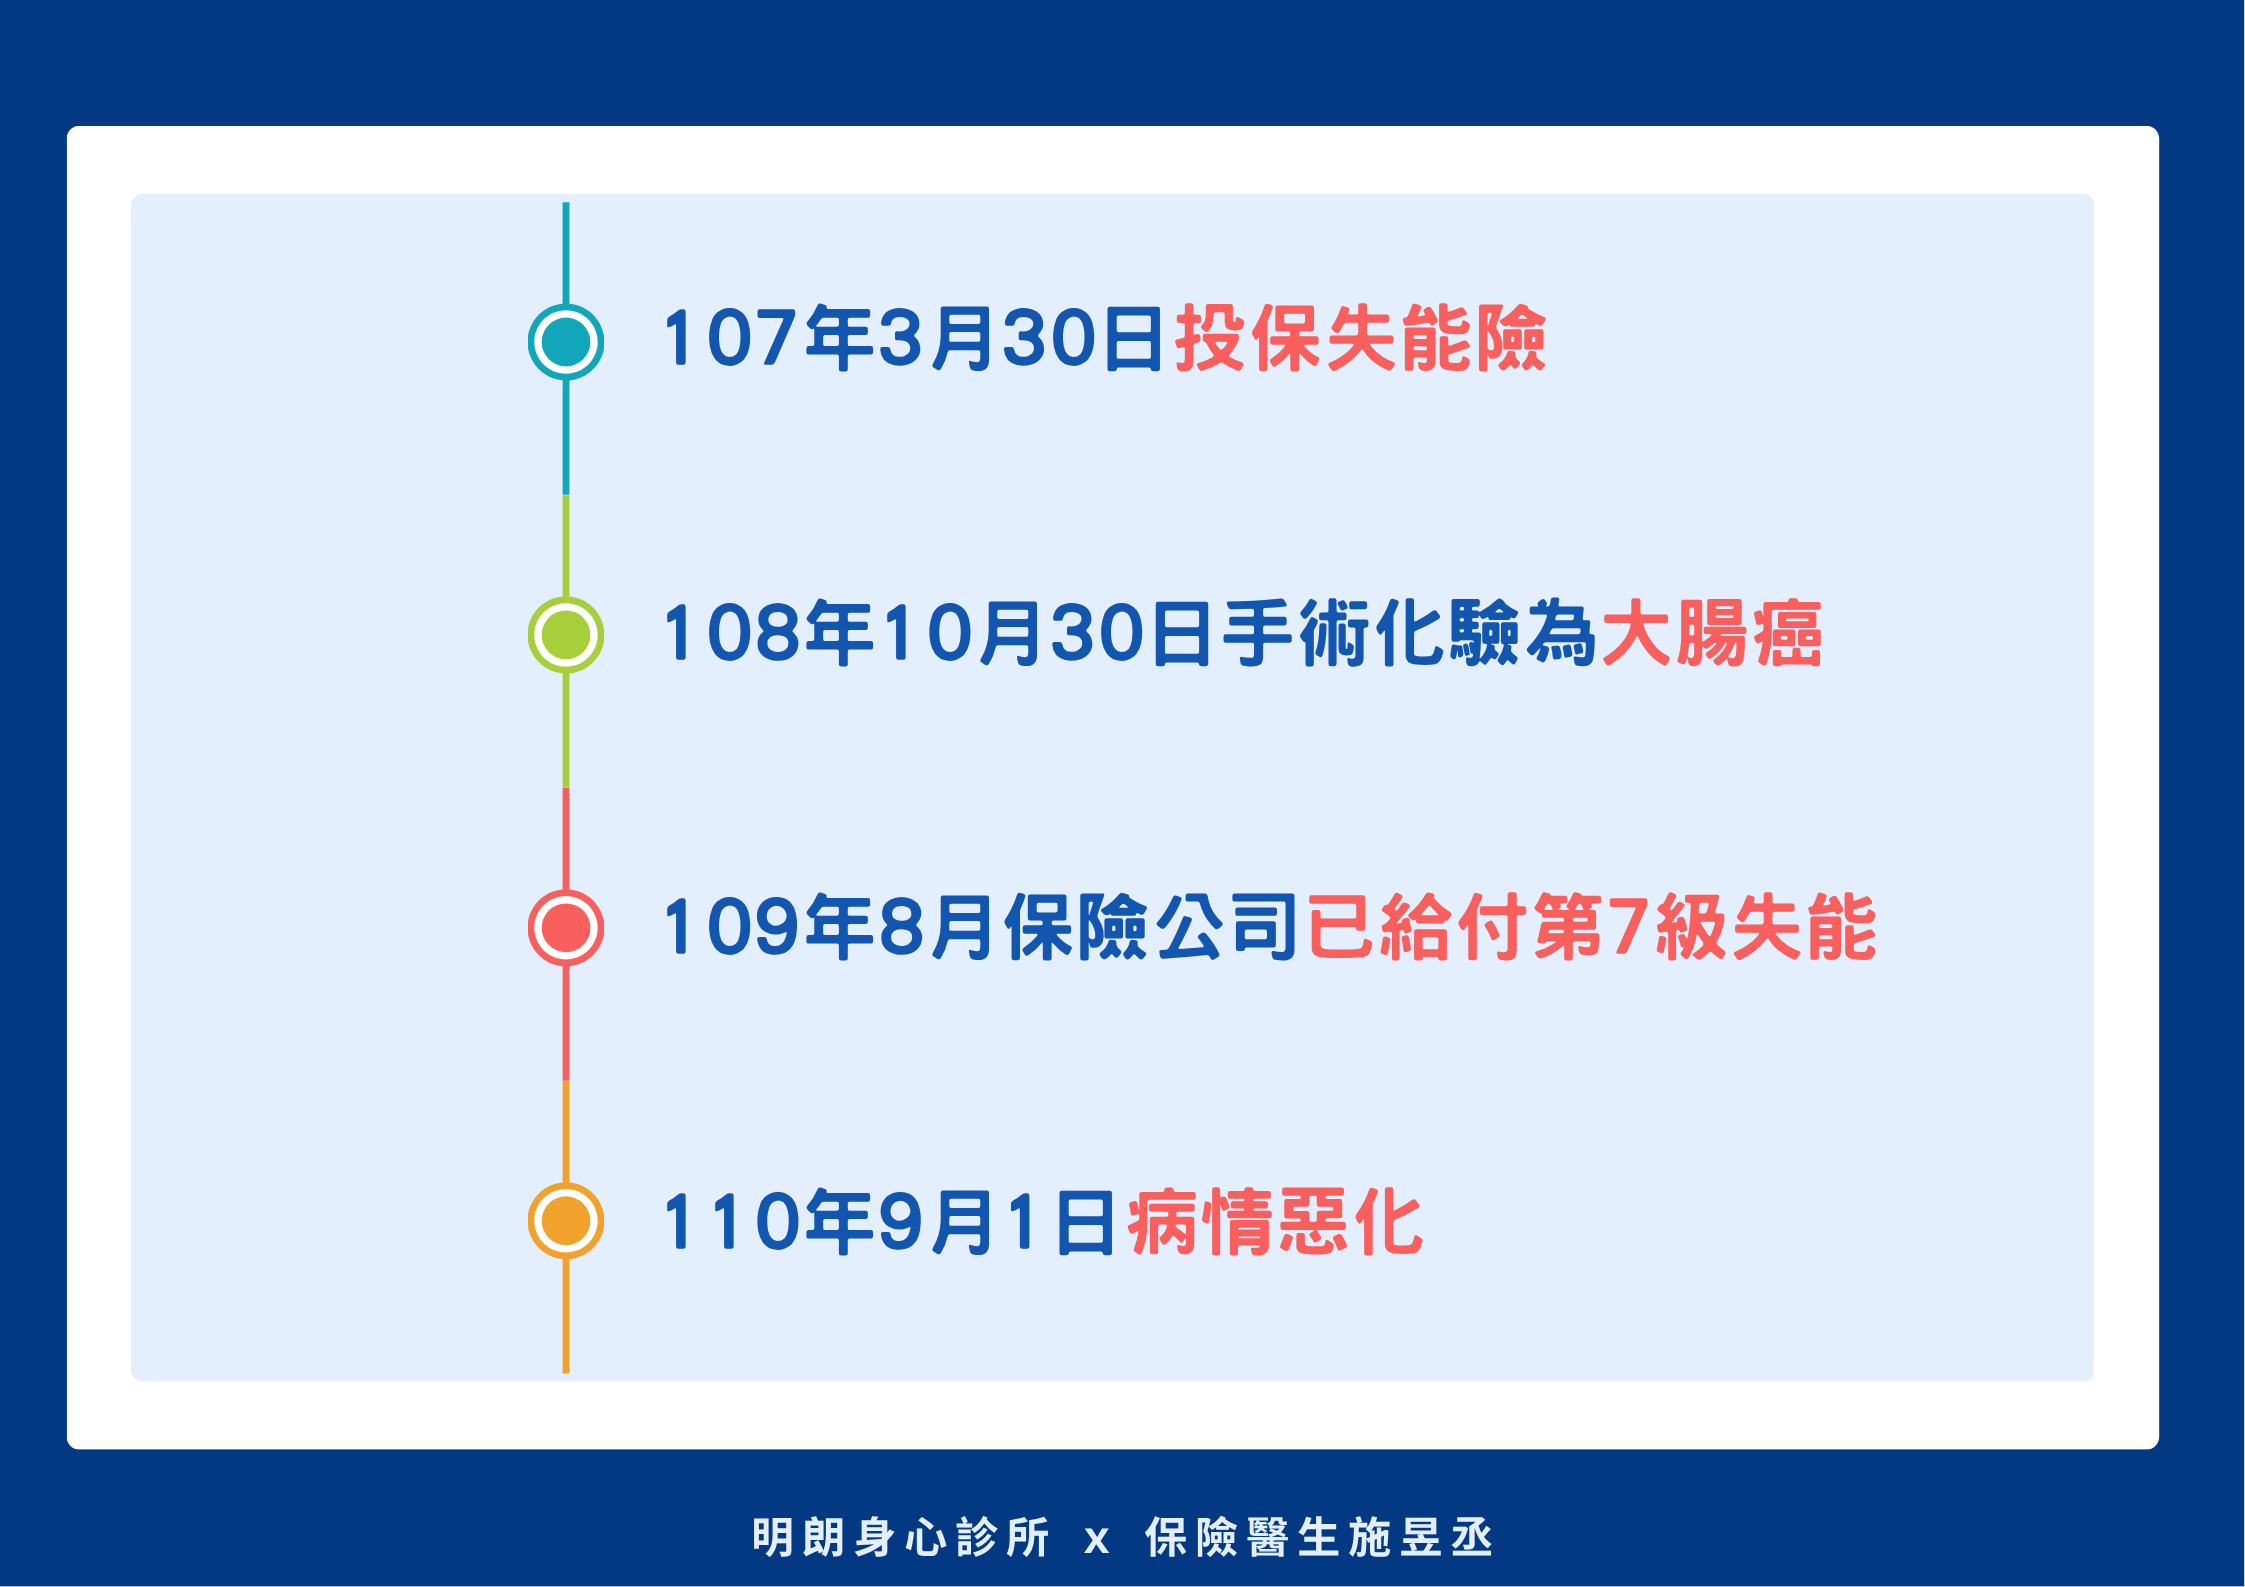
簡言之,
臺灣高等法院臺中分院113年度保險上字第4號判決(113.11.26)
最高法院114年度台上字第541號裁定(114.05.21)
簡言之,
- 保戶於民國107年3月30日投保失能險
- 108年10月30日手術化驗為大腸癌
- 109年8月保險公司已給付第7級失能
- 110年9月1日因病情惡化
醫師已認定符合第2級失能,欲向保險公司爭取理賠遭拒,保戶最後不幸於110年9月17日身故,繼承人因而提告求償。
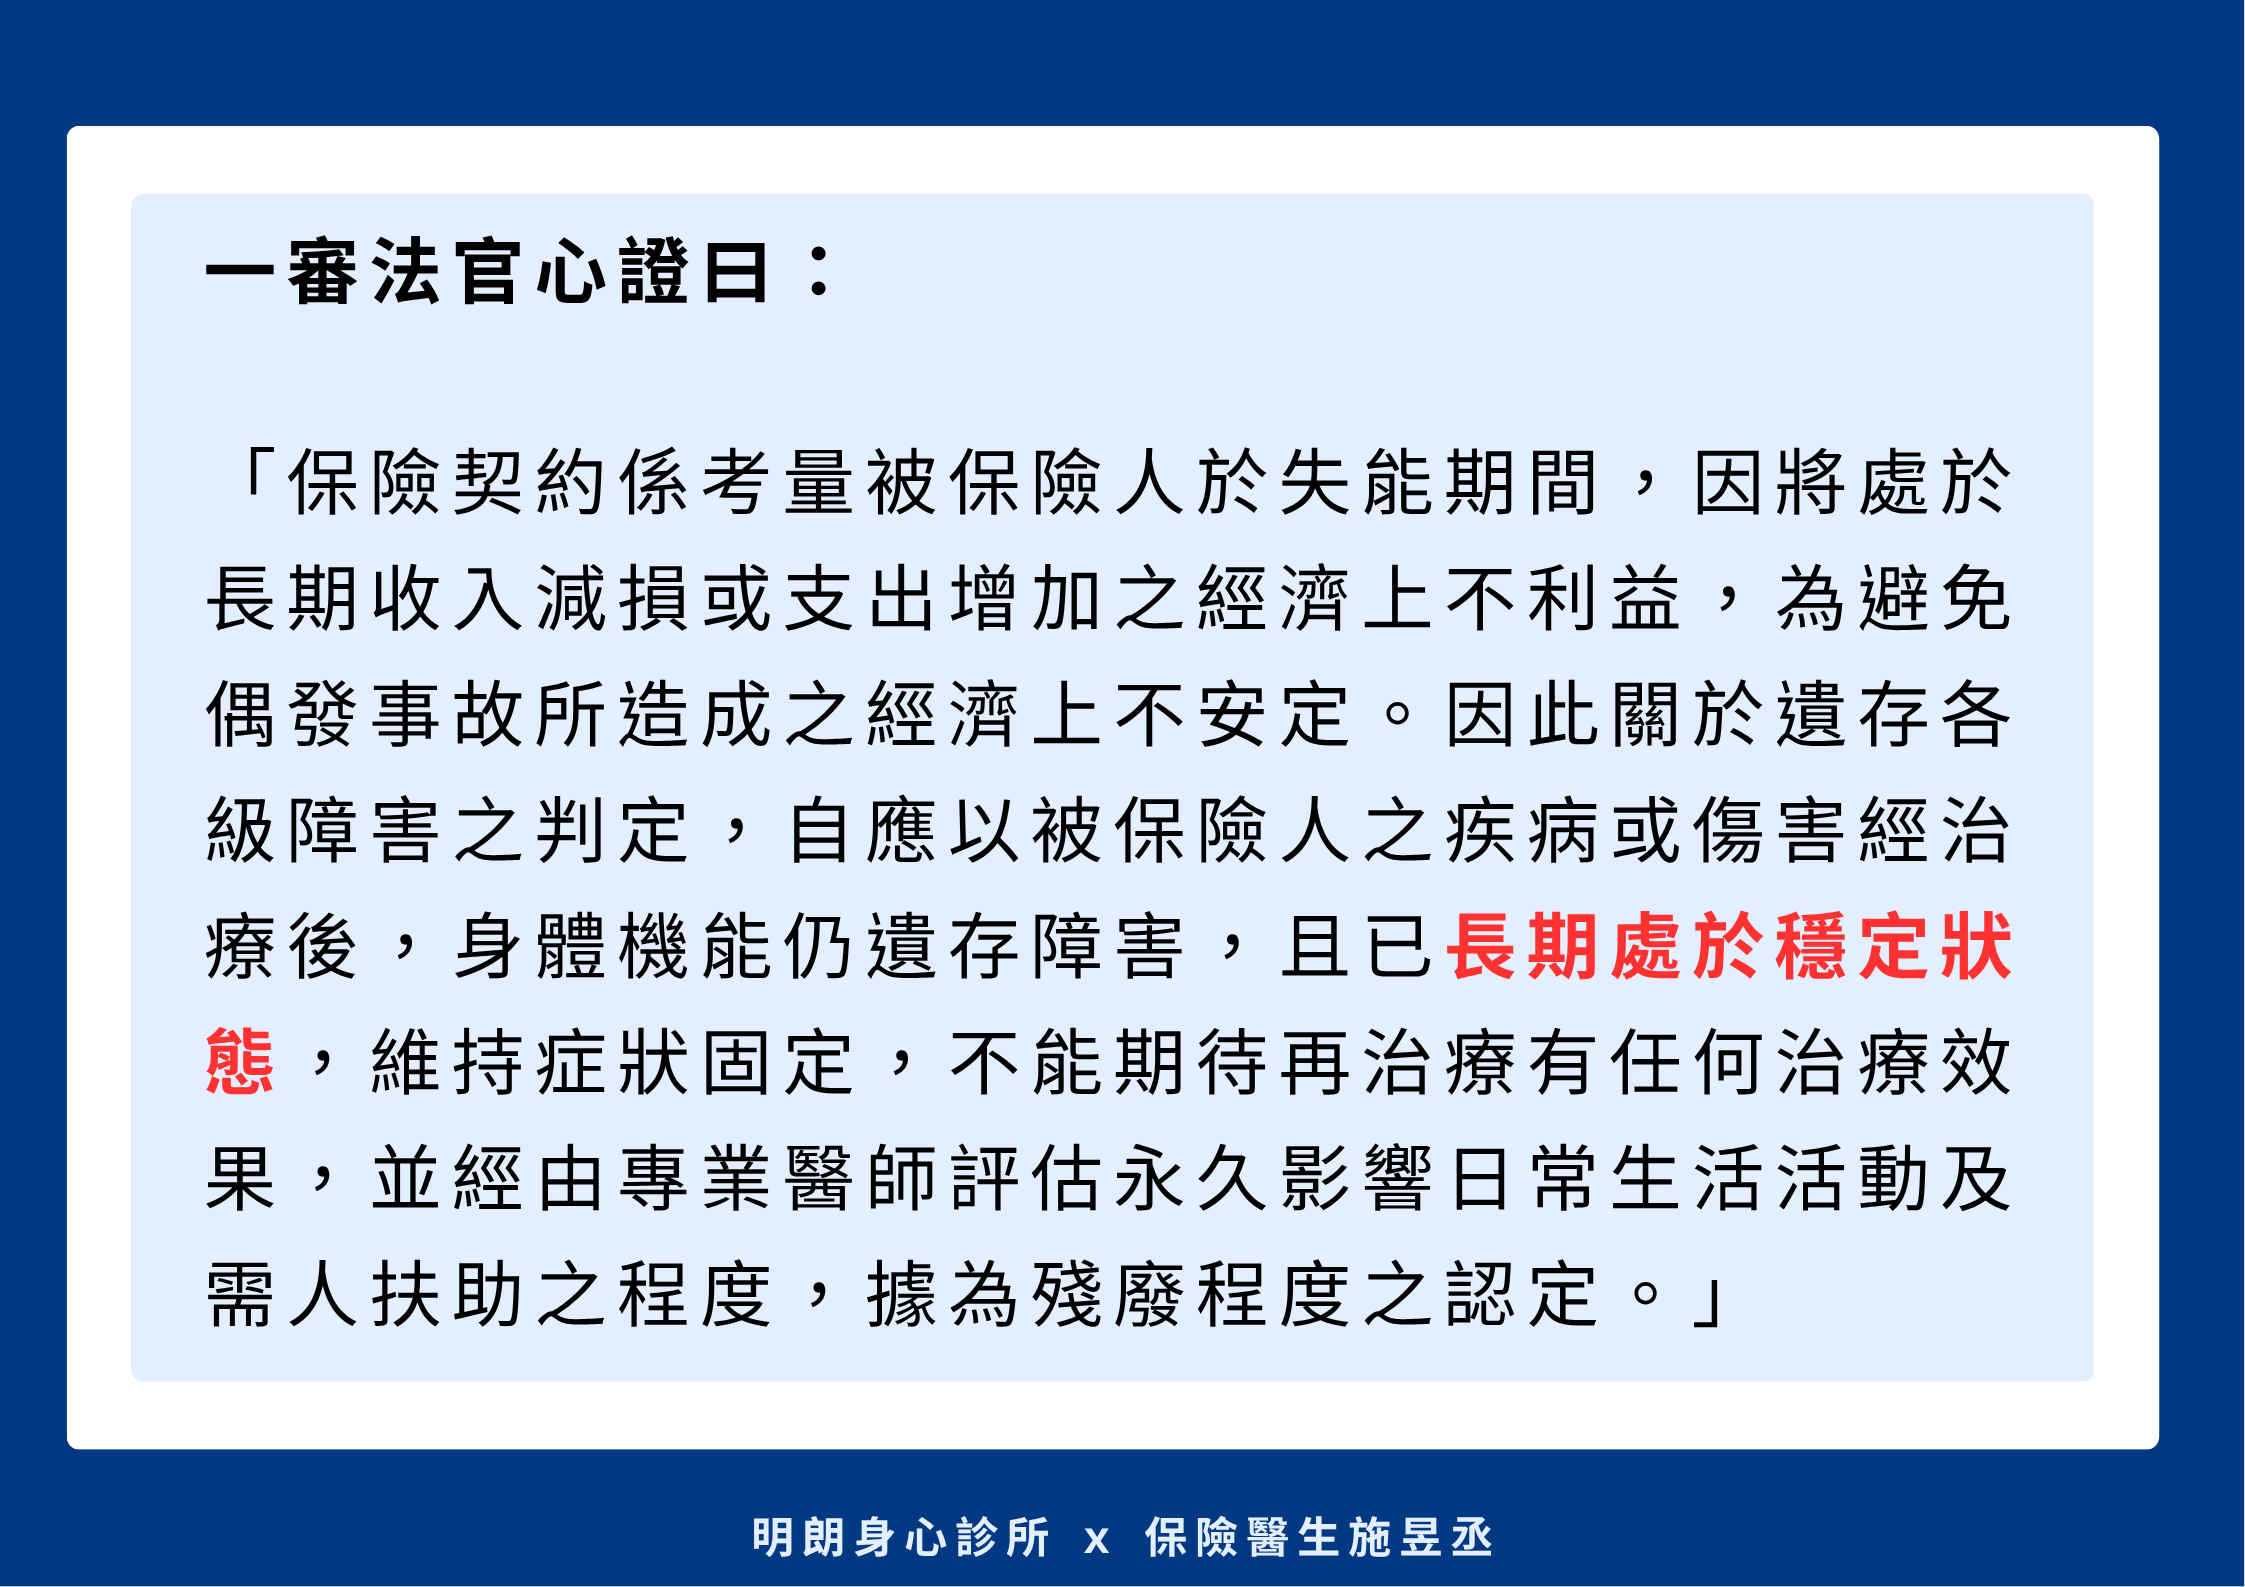
一審法官心證曰:
一審法官心證曰:
並認定110年9月1日「體況並非固定,而是其大腸癌第四期併轉移至身故前必經過程」,判保險公司不必理賠。
然而二、三審皆認定:
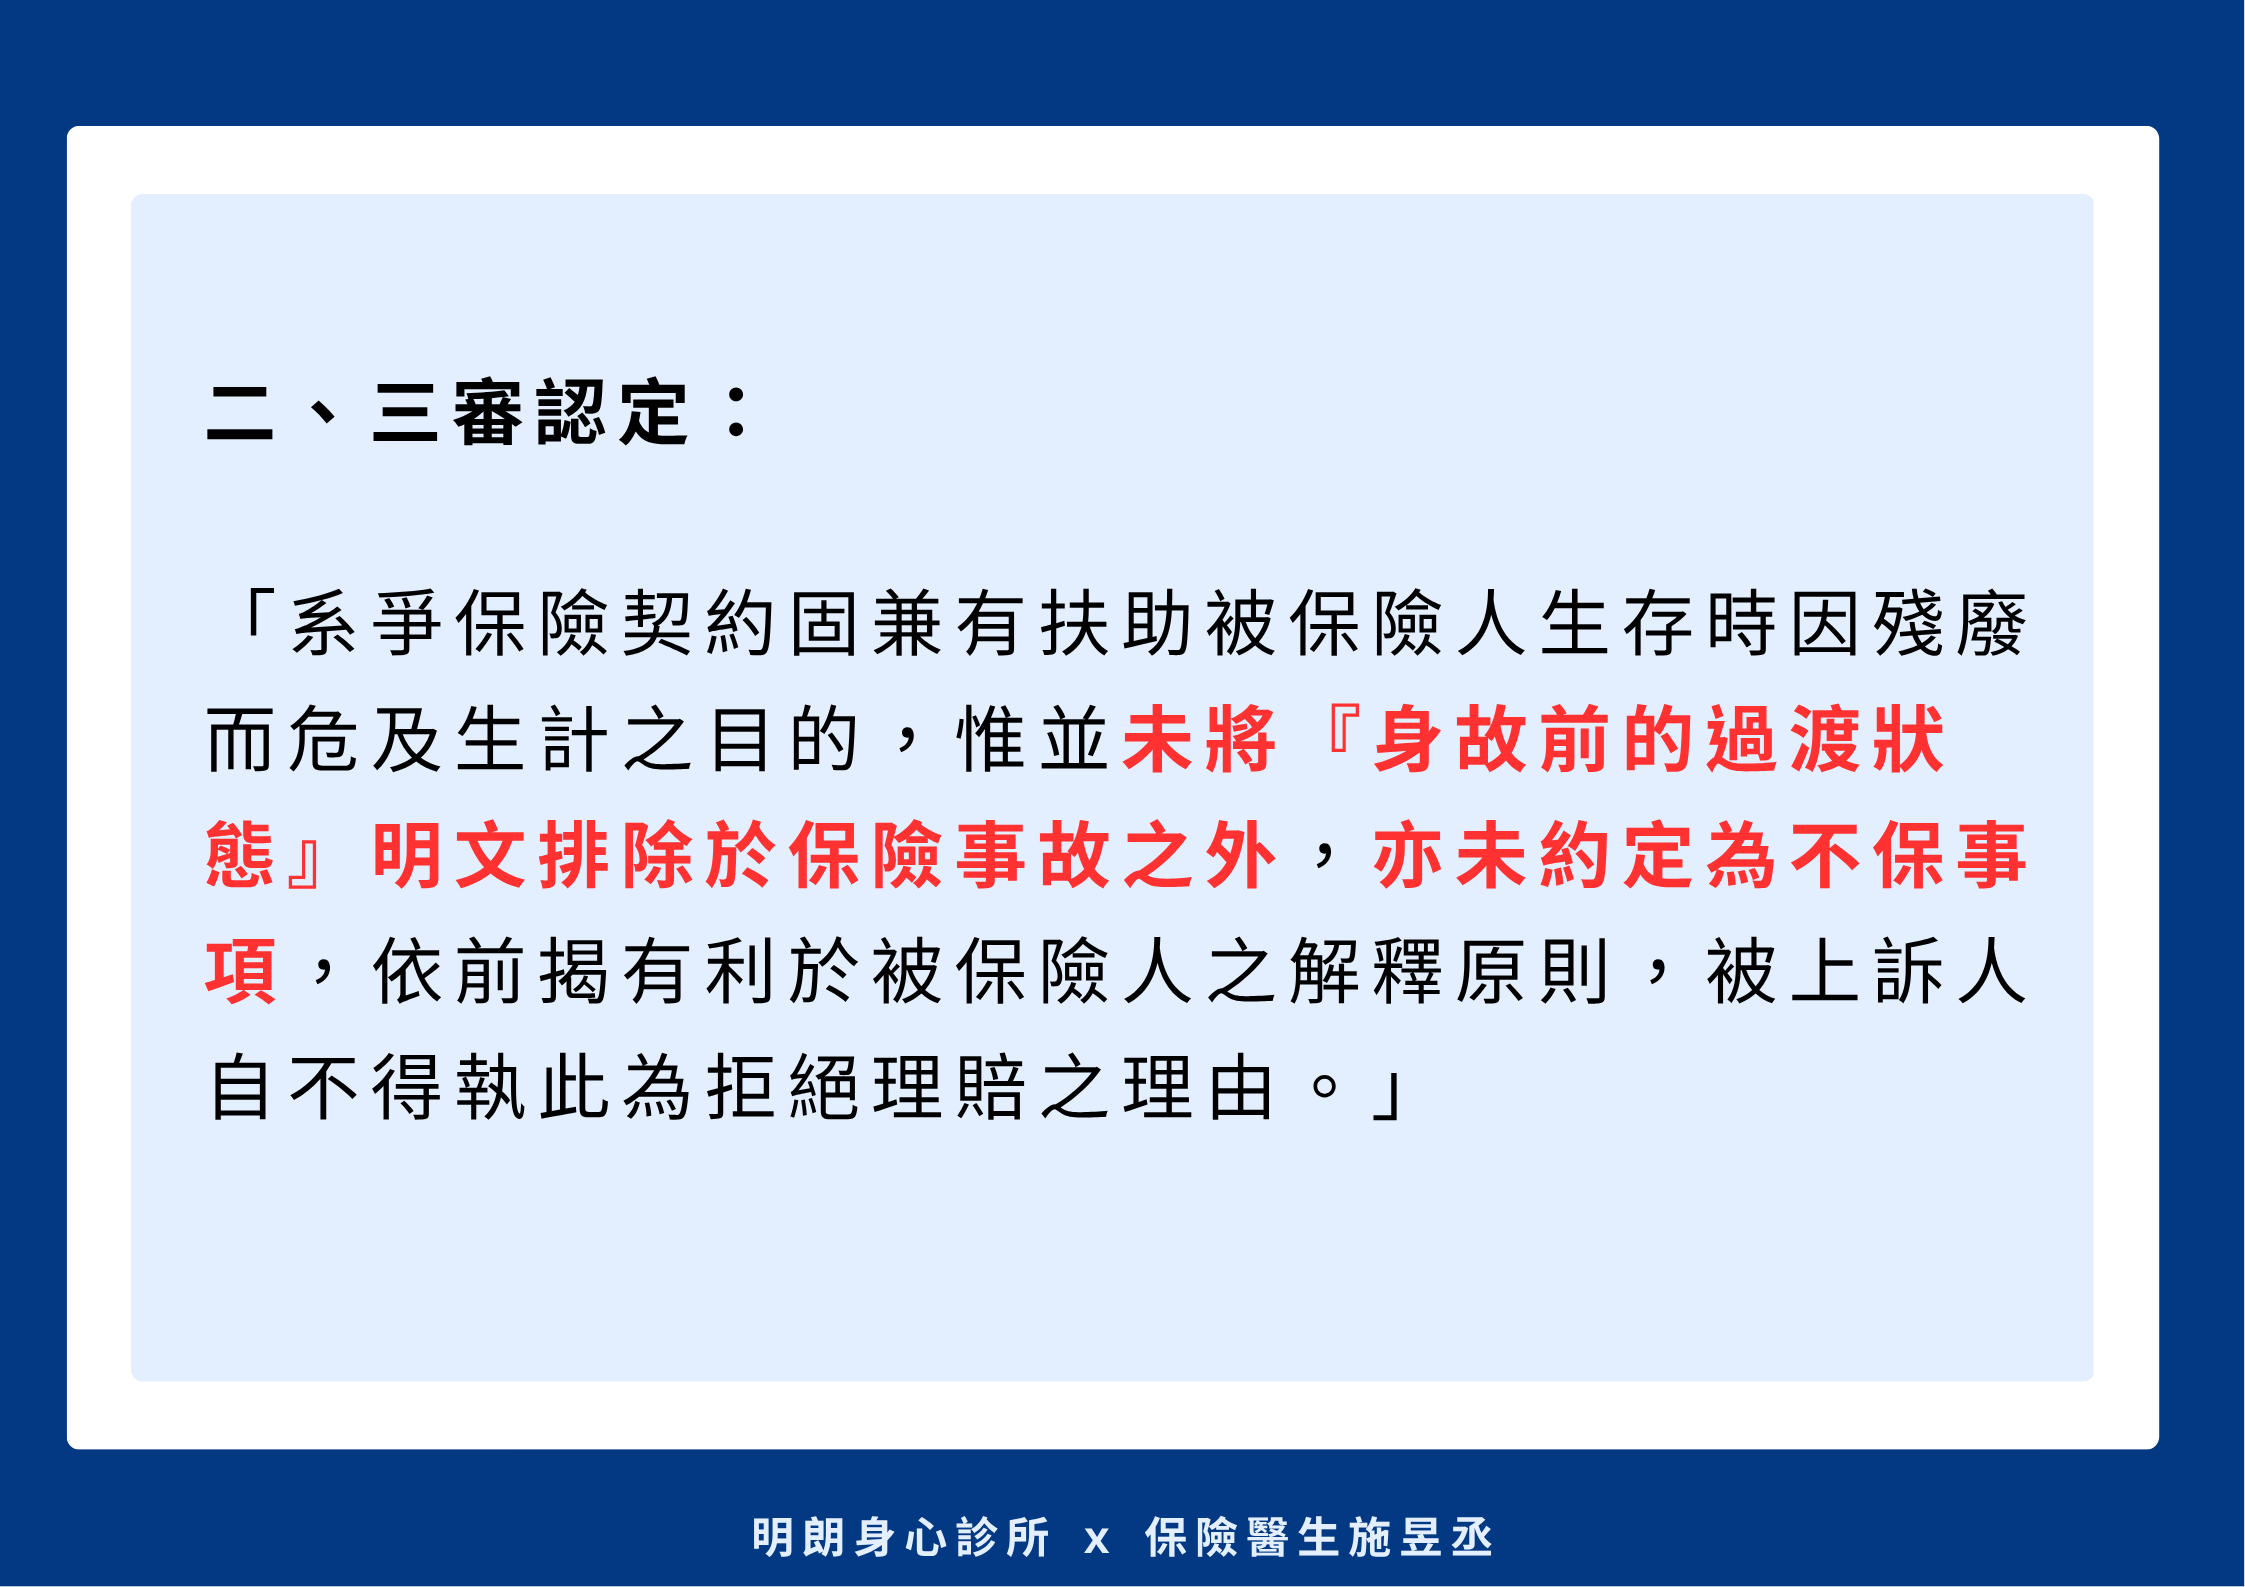
因此二、三審皆判保險公司須理賠保險金。
實際失能險判決(2):一審不賠、二審判賠、三審審理中
臺灣臺中地方法院113年度保險字第29號判決(114.07.23)
臺灣高等法院臺中分院114年度保險上字第12號判決(115.06.10)
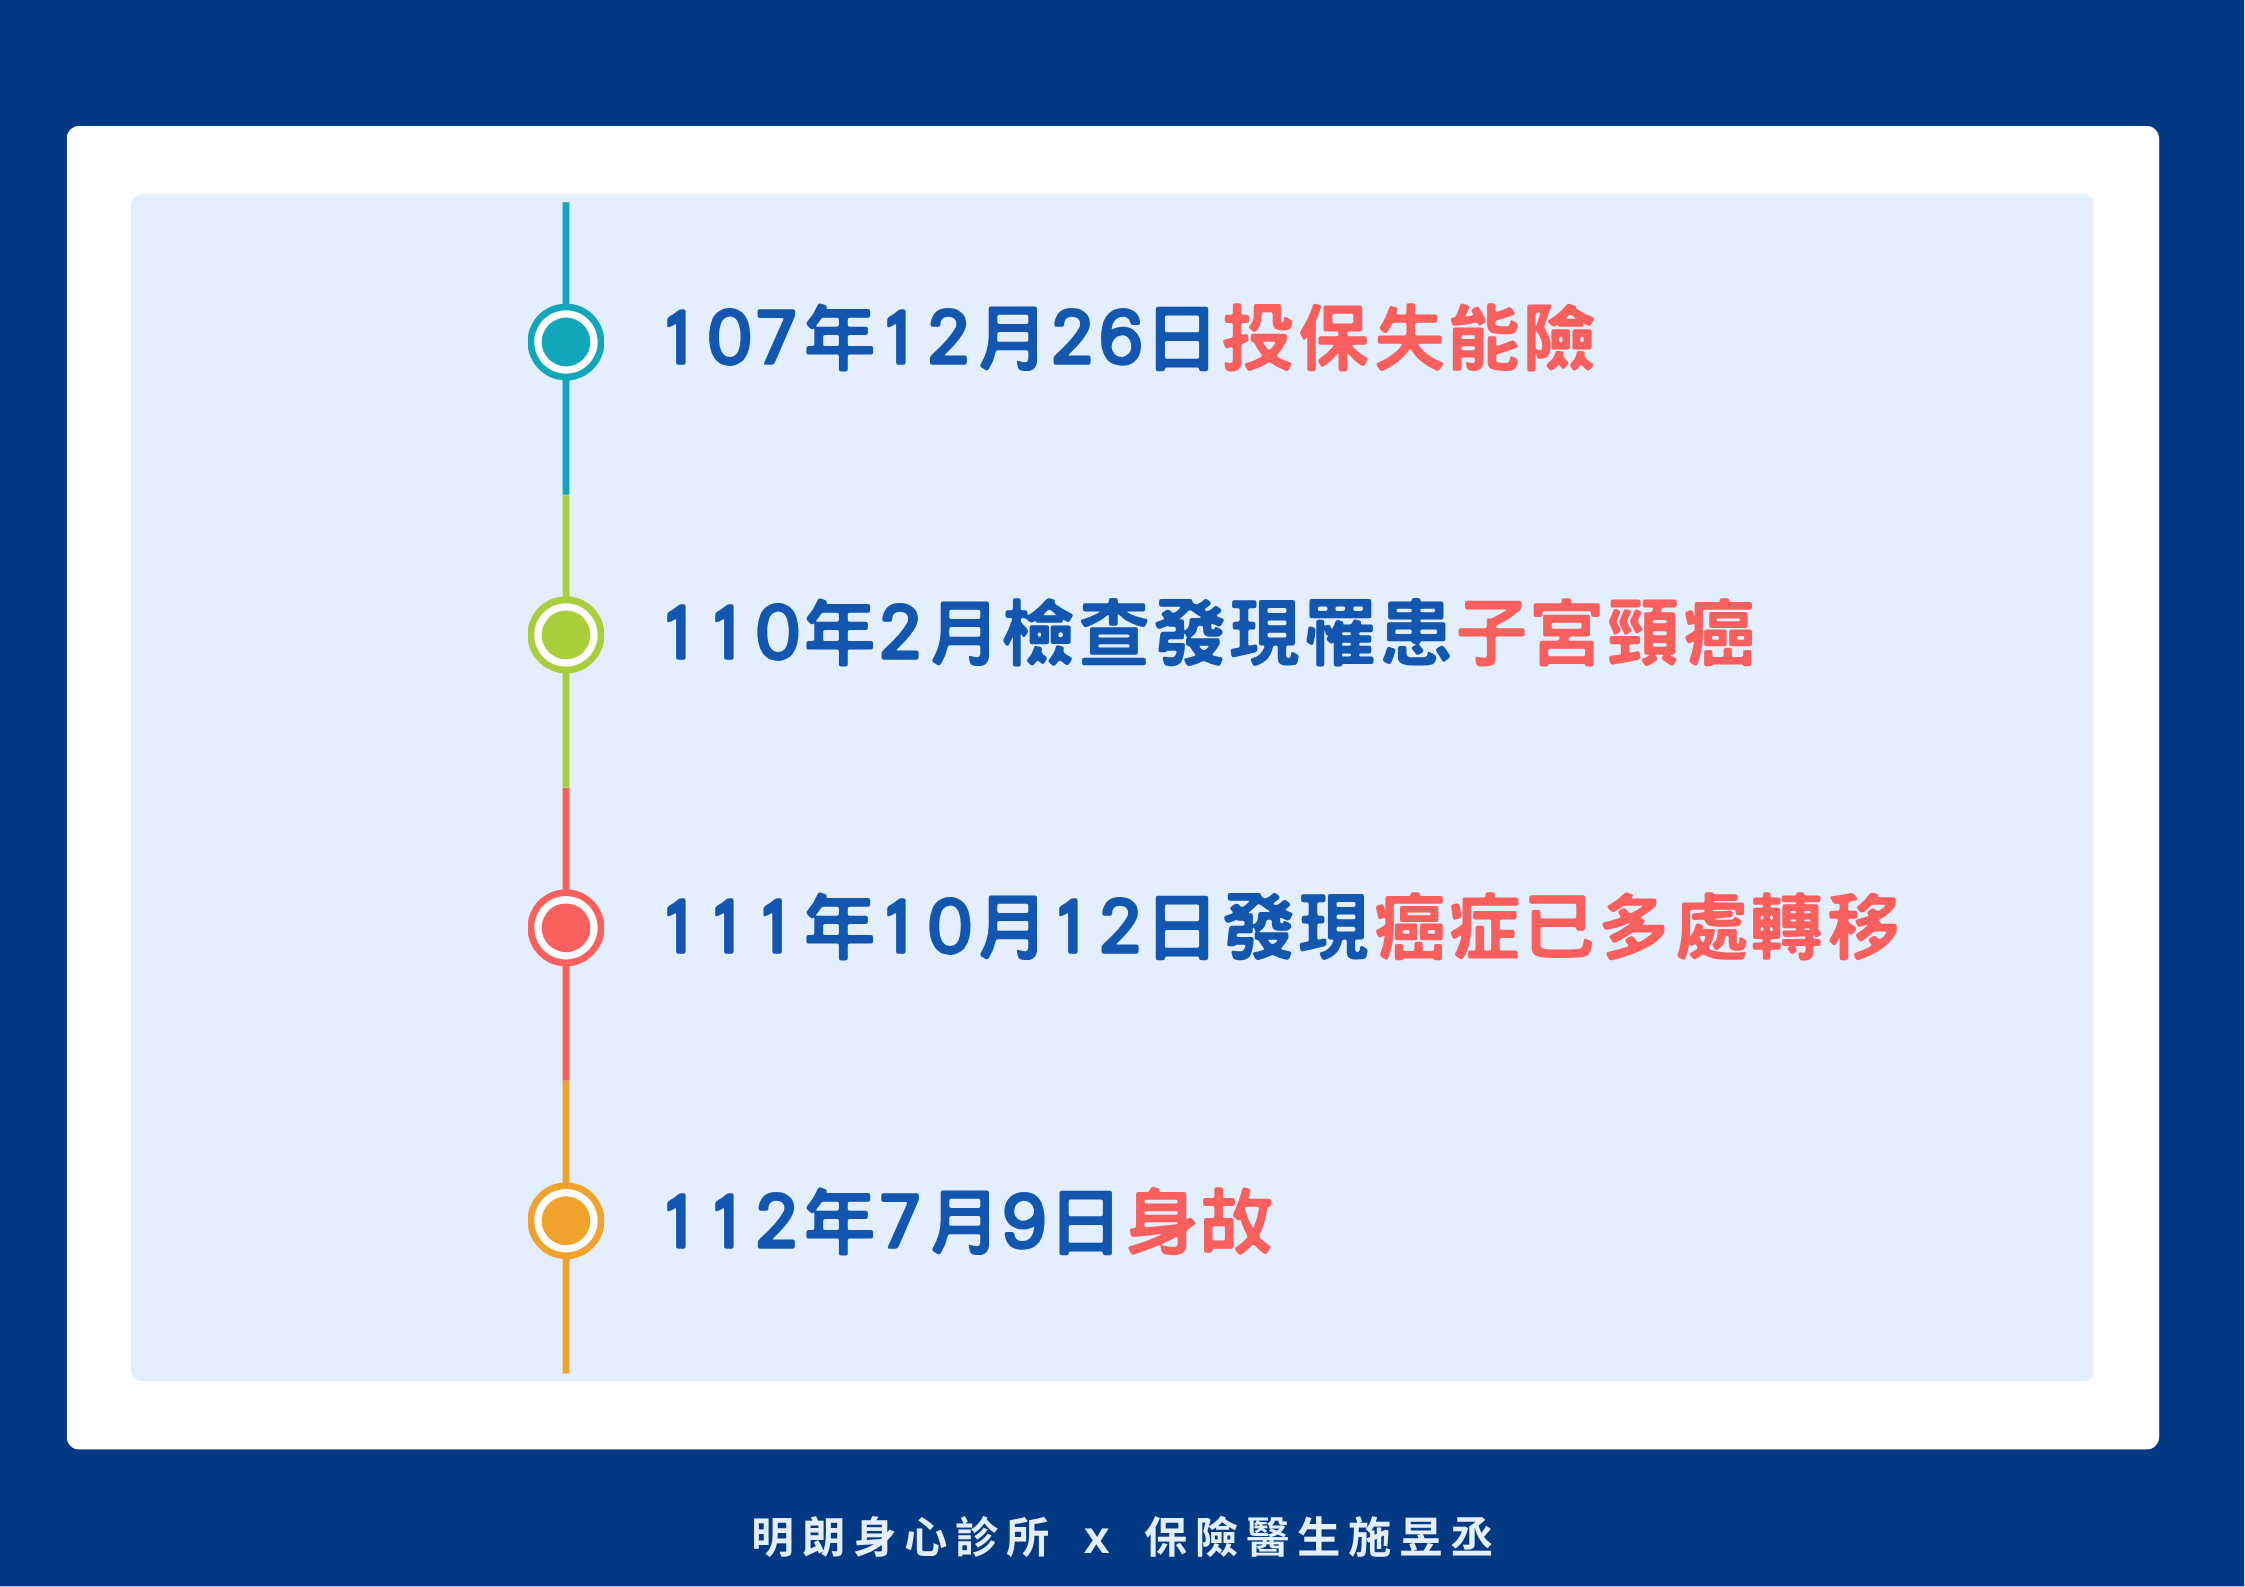
簡言之,
臺灣高等法院臺中分院114年度保險上字第12號判決(115.06.10)
簡言之,
- 保戶於民國107年12月26日投保失能險
- 110年2月檢查發現罹患子宮頸癌
- 經多次化療&放療後,111年10月12日發現癌症已多處轉移
- 保戶最後不幸於112年7月9日身故
之後113年3月1日醫師診斷證明書追認,111年10月12日當時或已符合第2級失能,欲向保險公司申請理賠遭拒,繼承人因而提告求償。
一審法官認定:
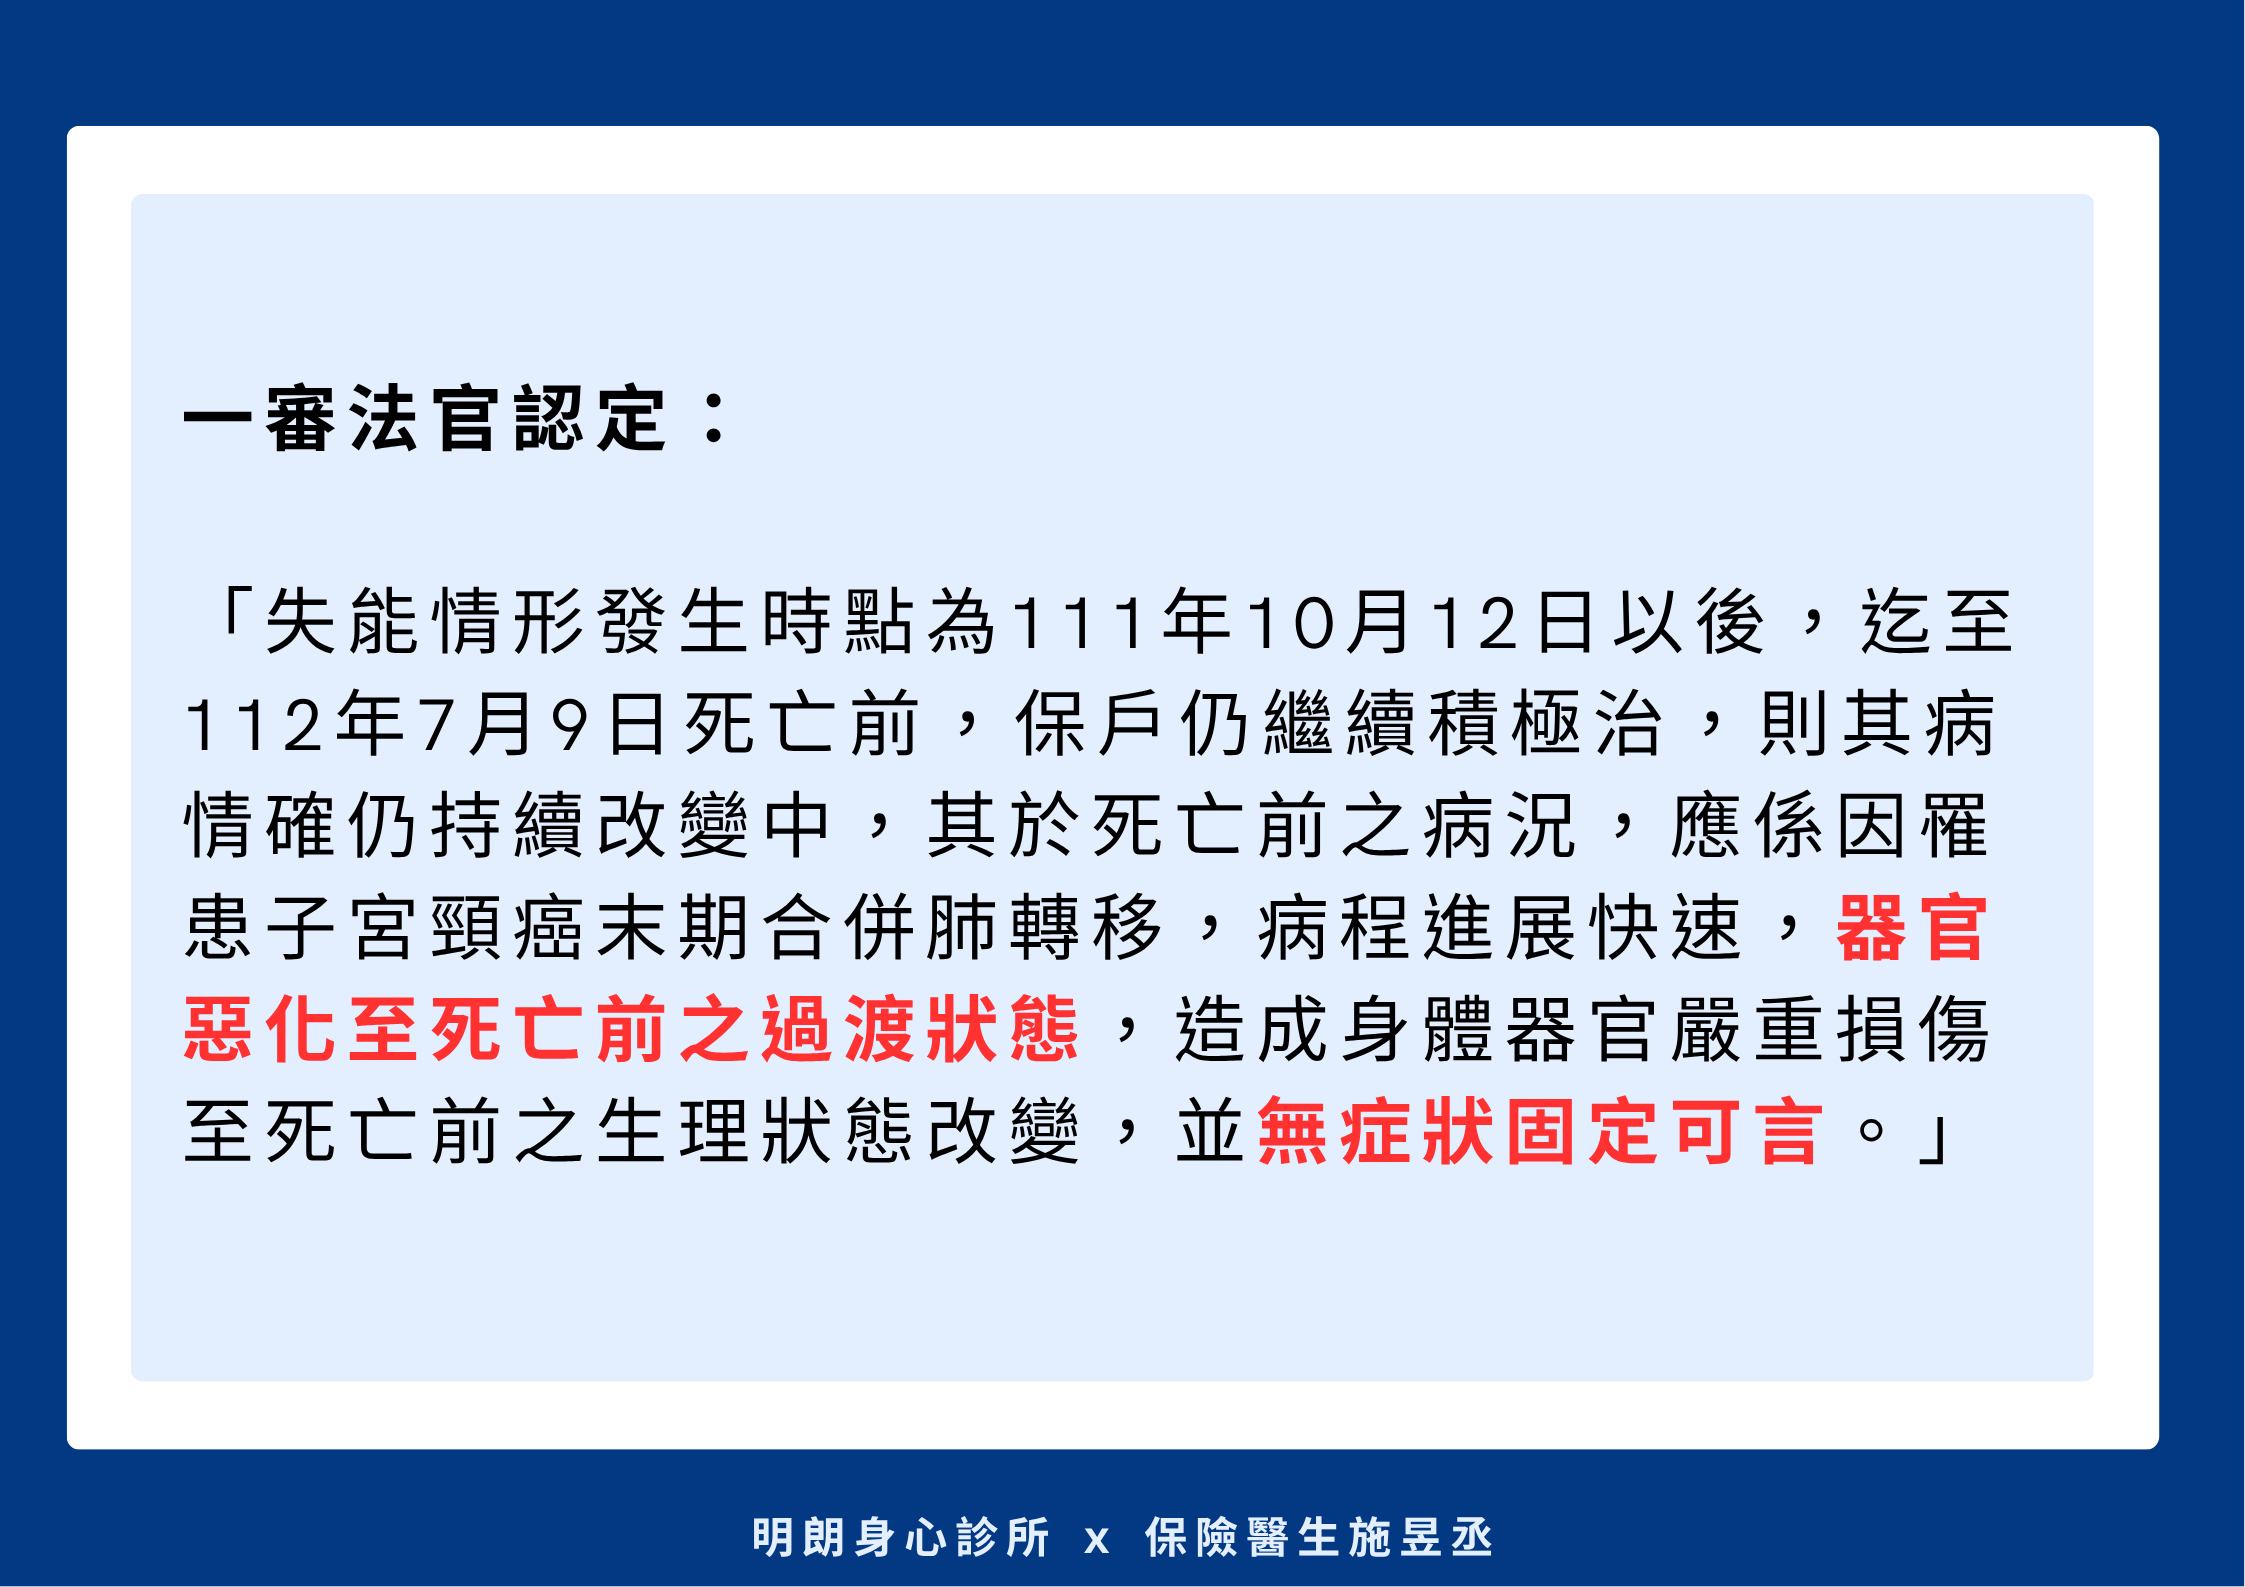
故判保險公司不必理賠。
然二審法官認為:
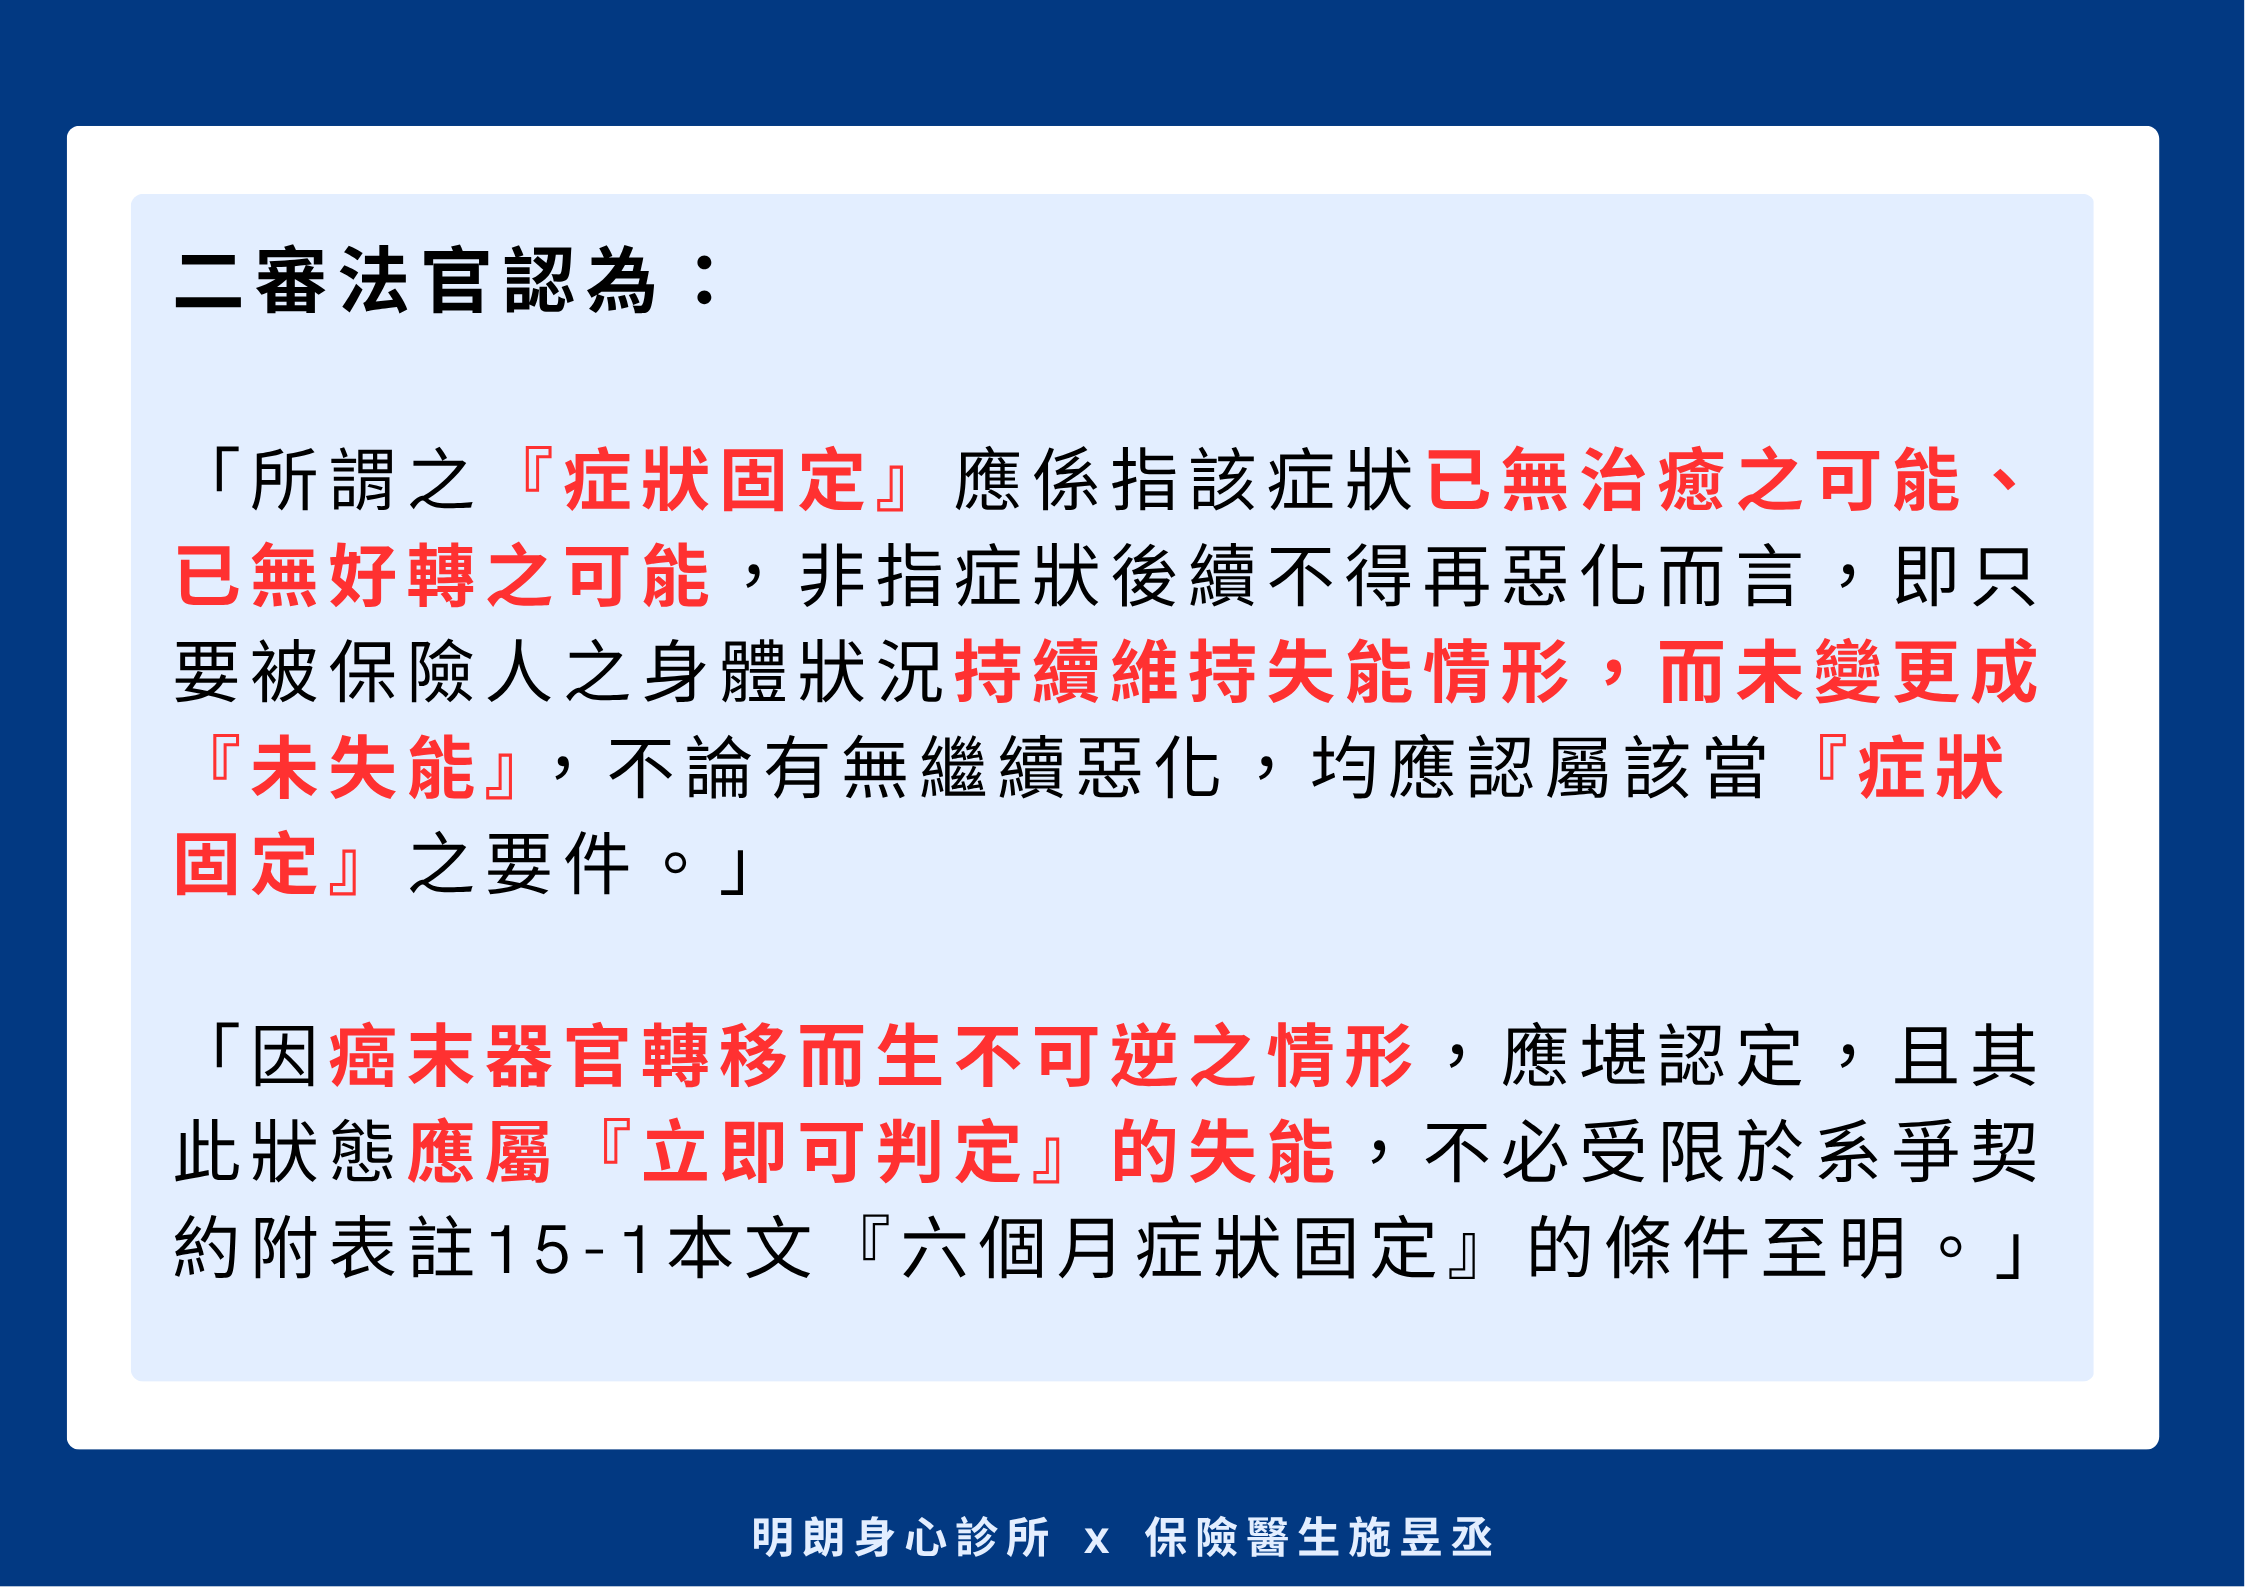
所以改判保險公司須理賠保險金。
目前案件上訴到最高法院,仍在審理中。
實際失能險判決(3):一審判賠、二審不賠、最後調解成立
臺灣臺中地方法院111年度保險字第16號判決(111.11.18)臺灣高等法院臺中分院112年度保險上字第1號判決(112.05.03)
簡言之,
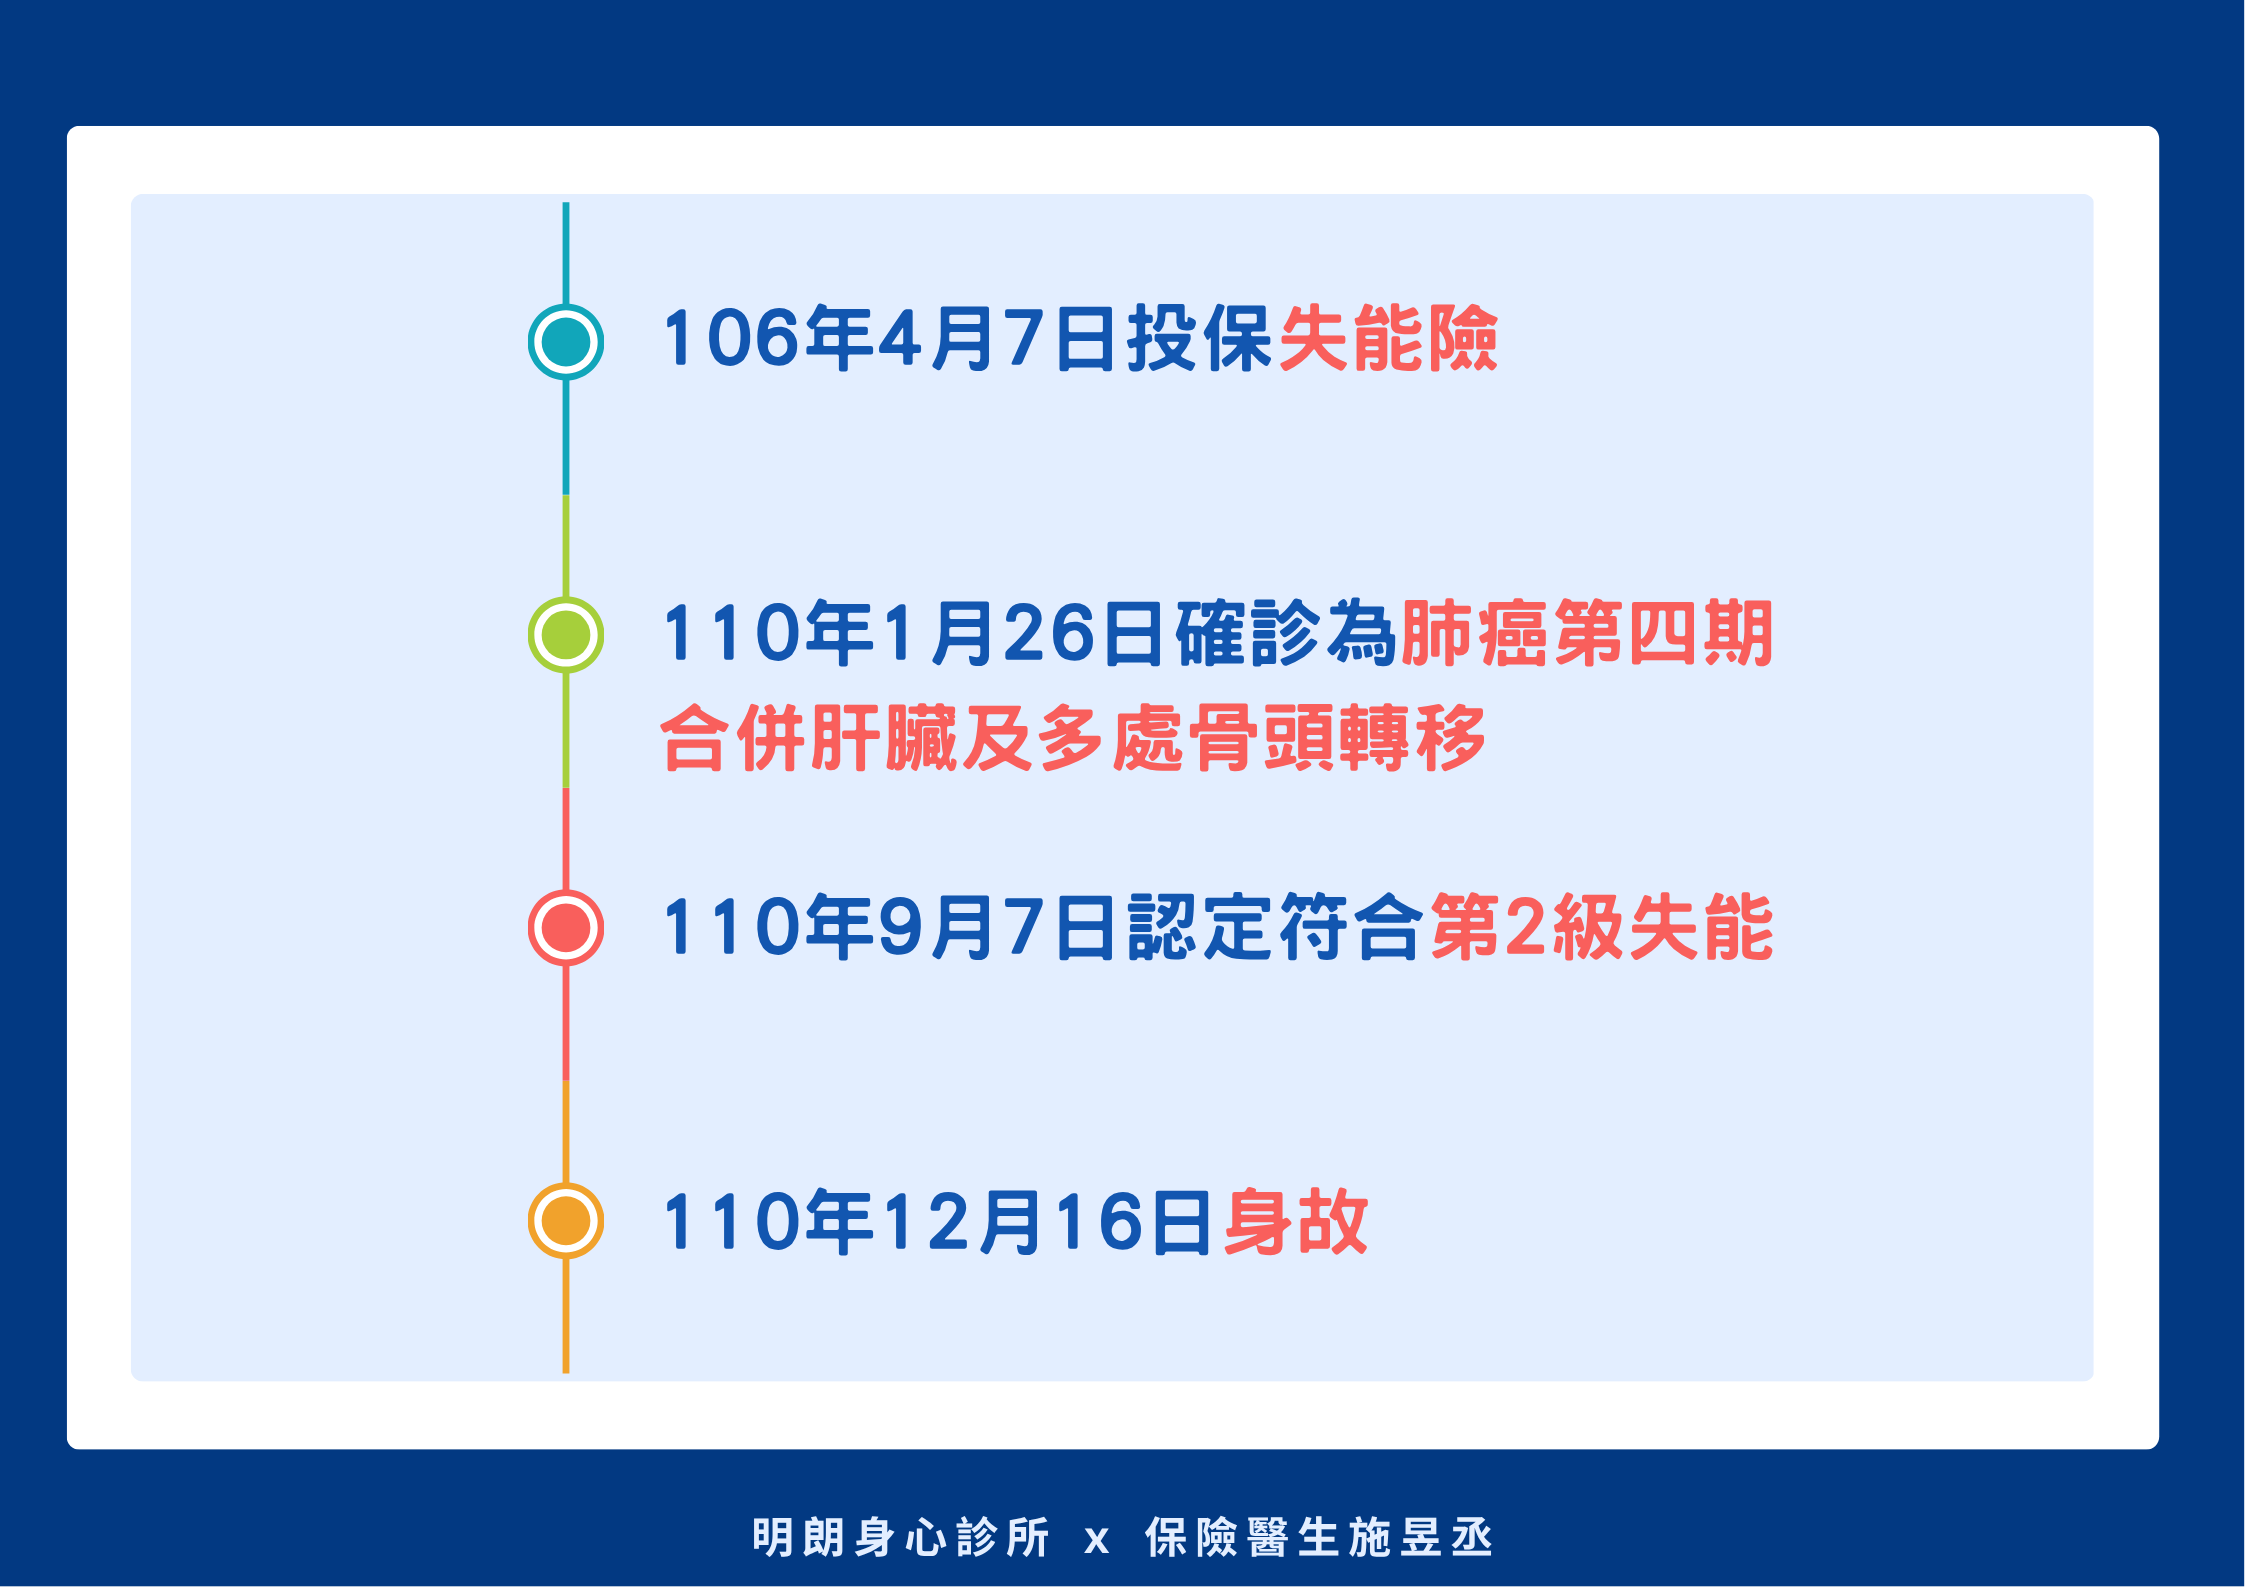
- 保戶於民國106年4月7日投保失能險
- 110年1月26日確診為肺癌第四期合併肝臟及多處骨頭轉移
- 110年9月7日醫師診斷證明書認定符合第2級失能,欲向保險公司申請理賠,卻於110年10月8日遭拒
- 保戶最後不幸於110年12月16日身故,繼承人因而提告求償
一審法官認定:
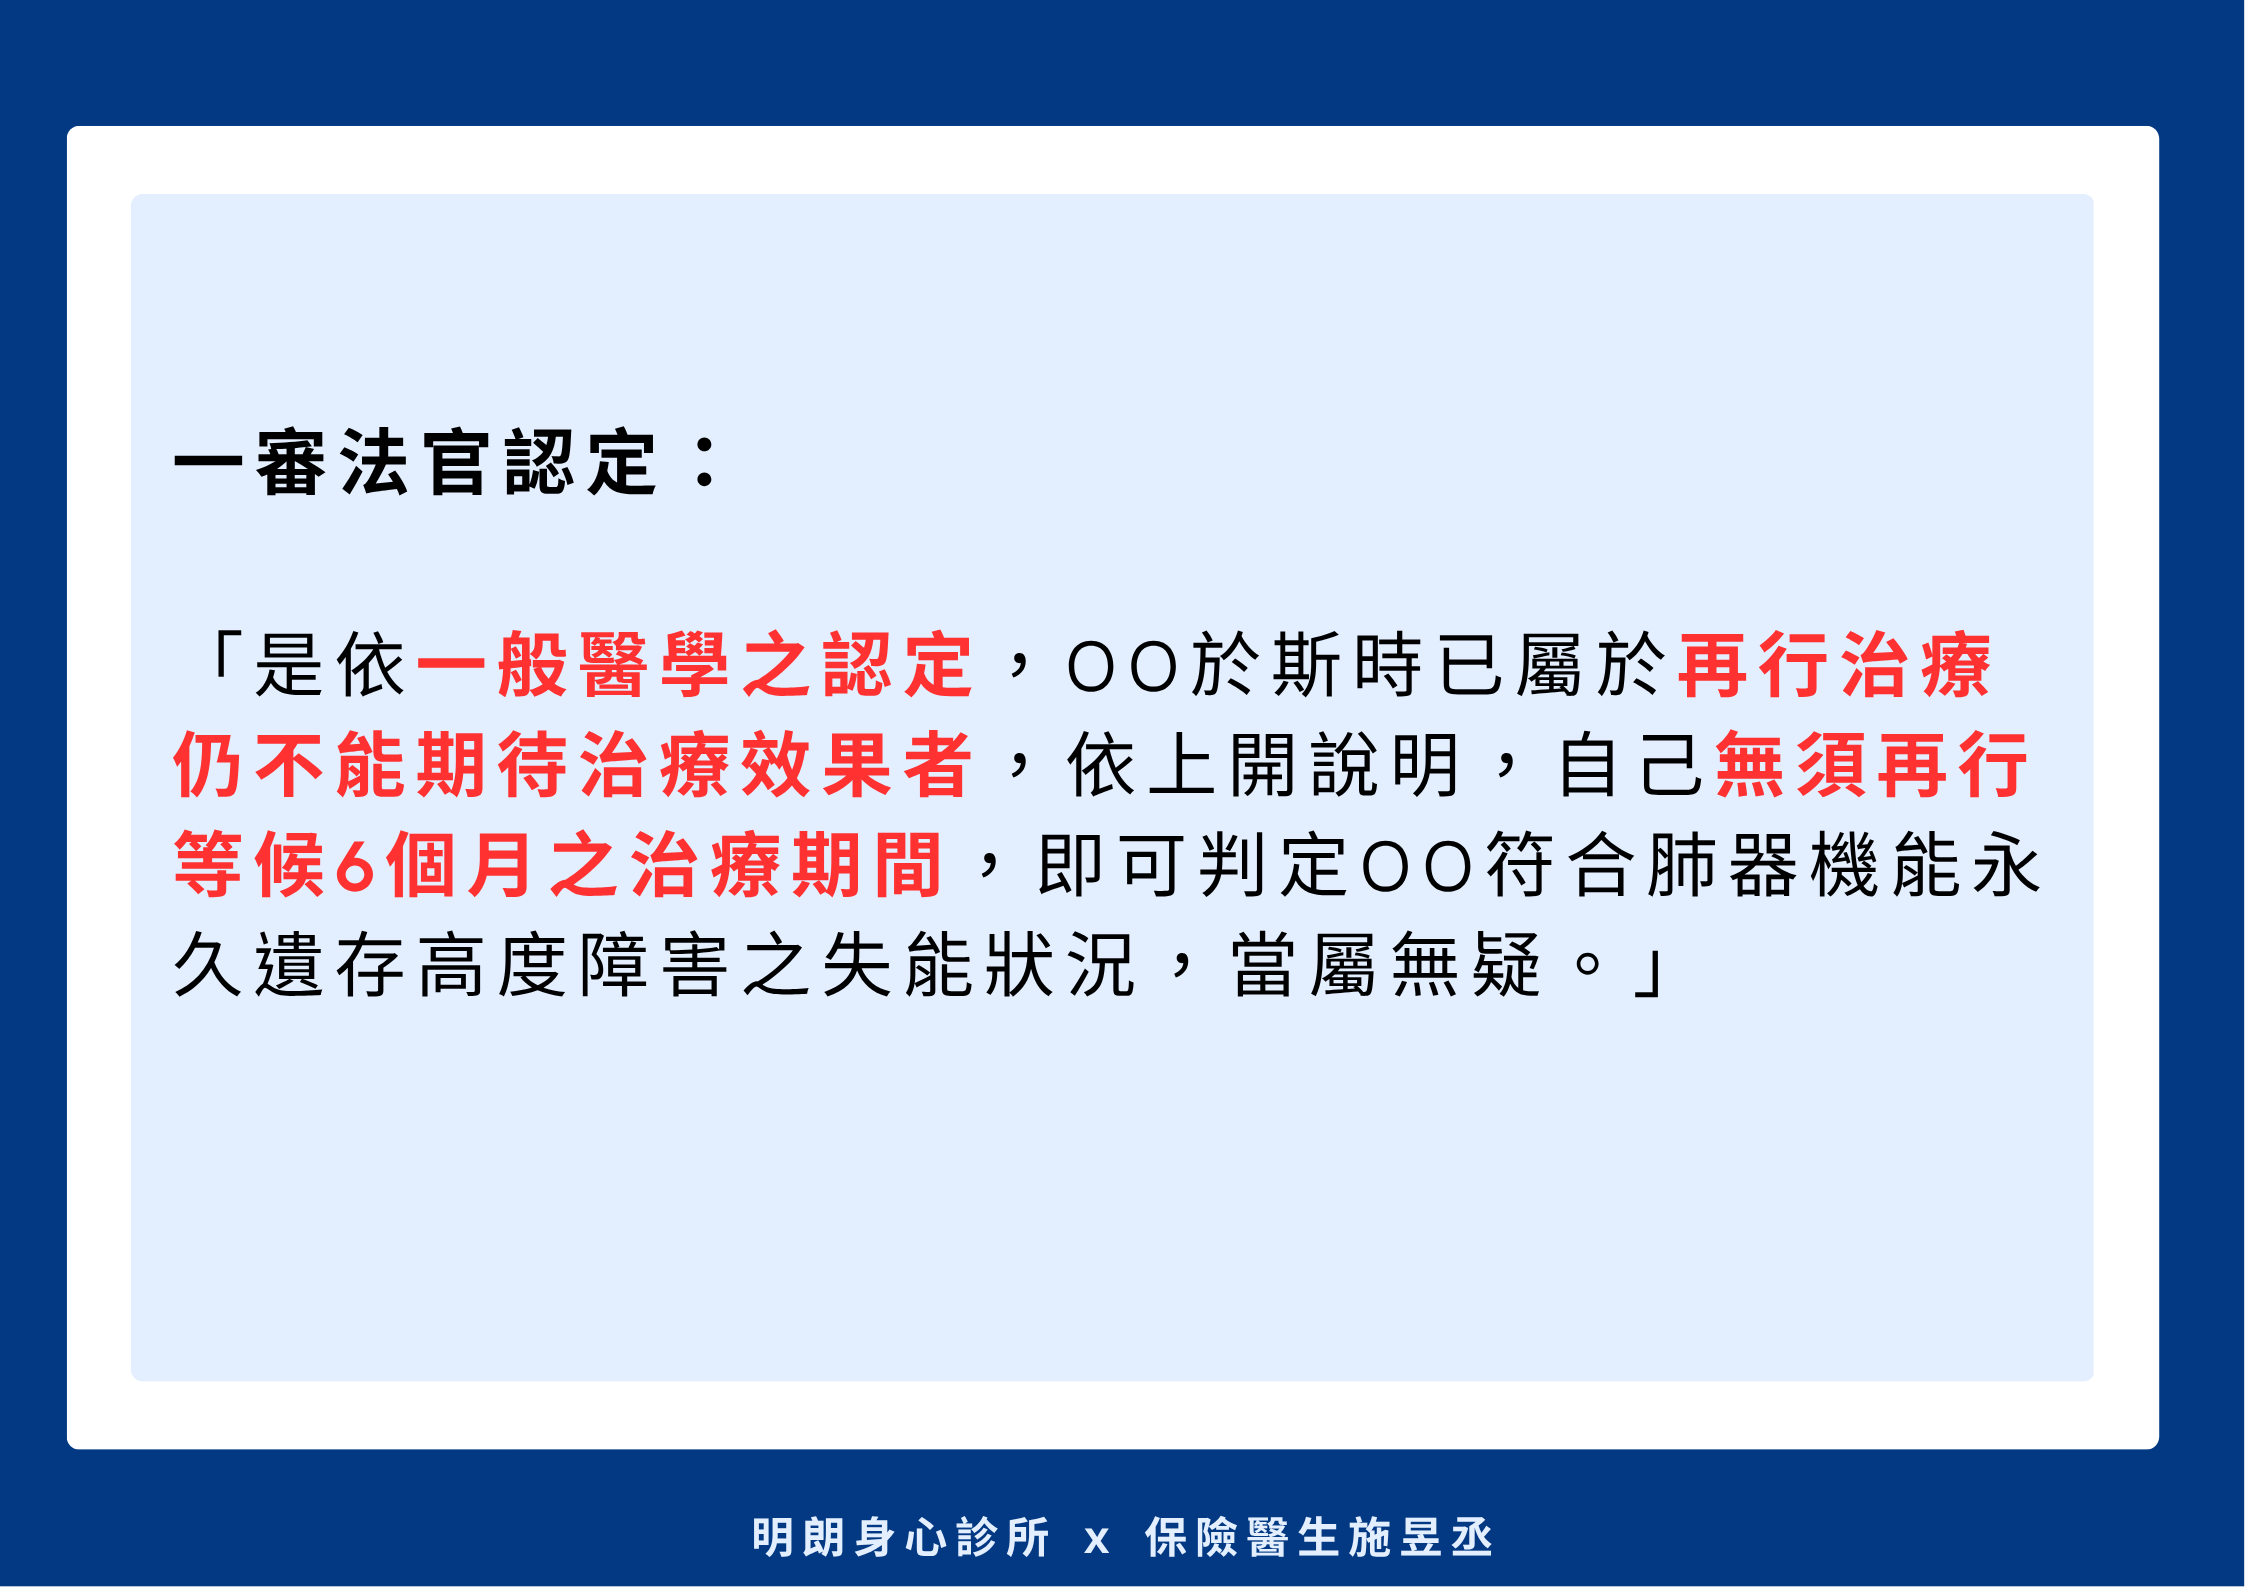
然而二審法官認定:
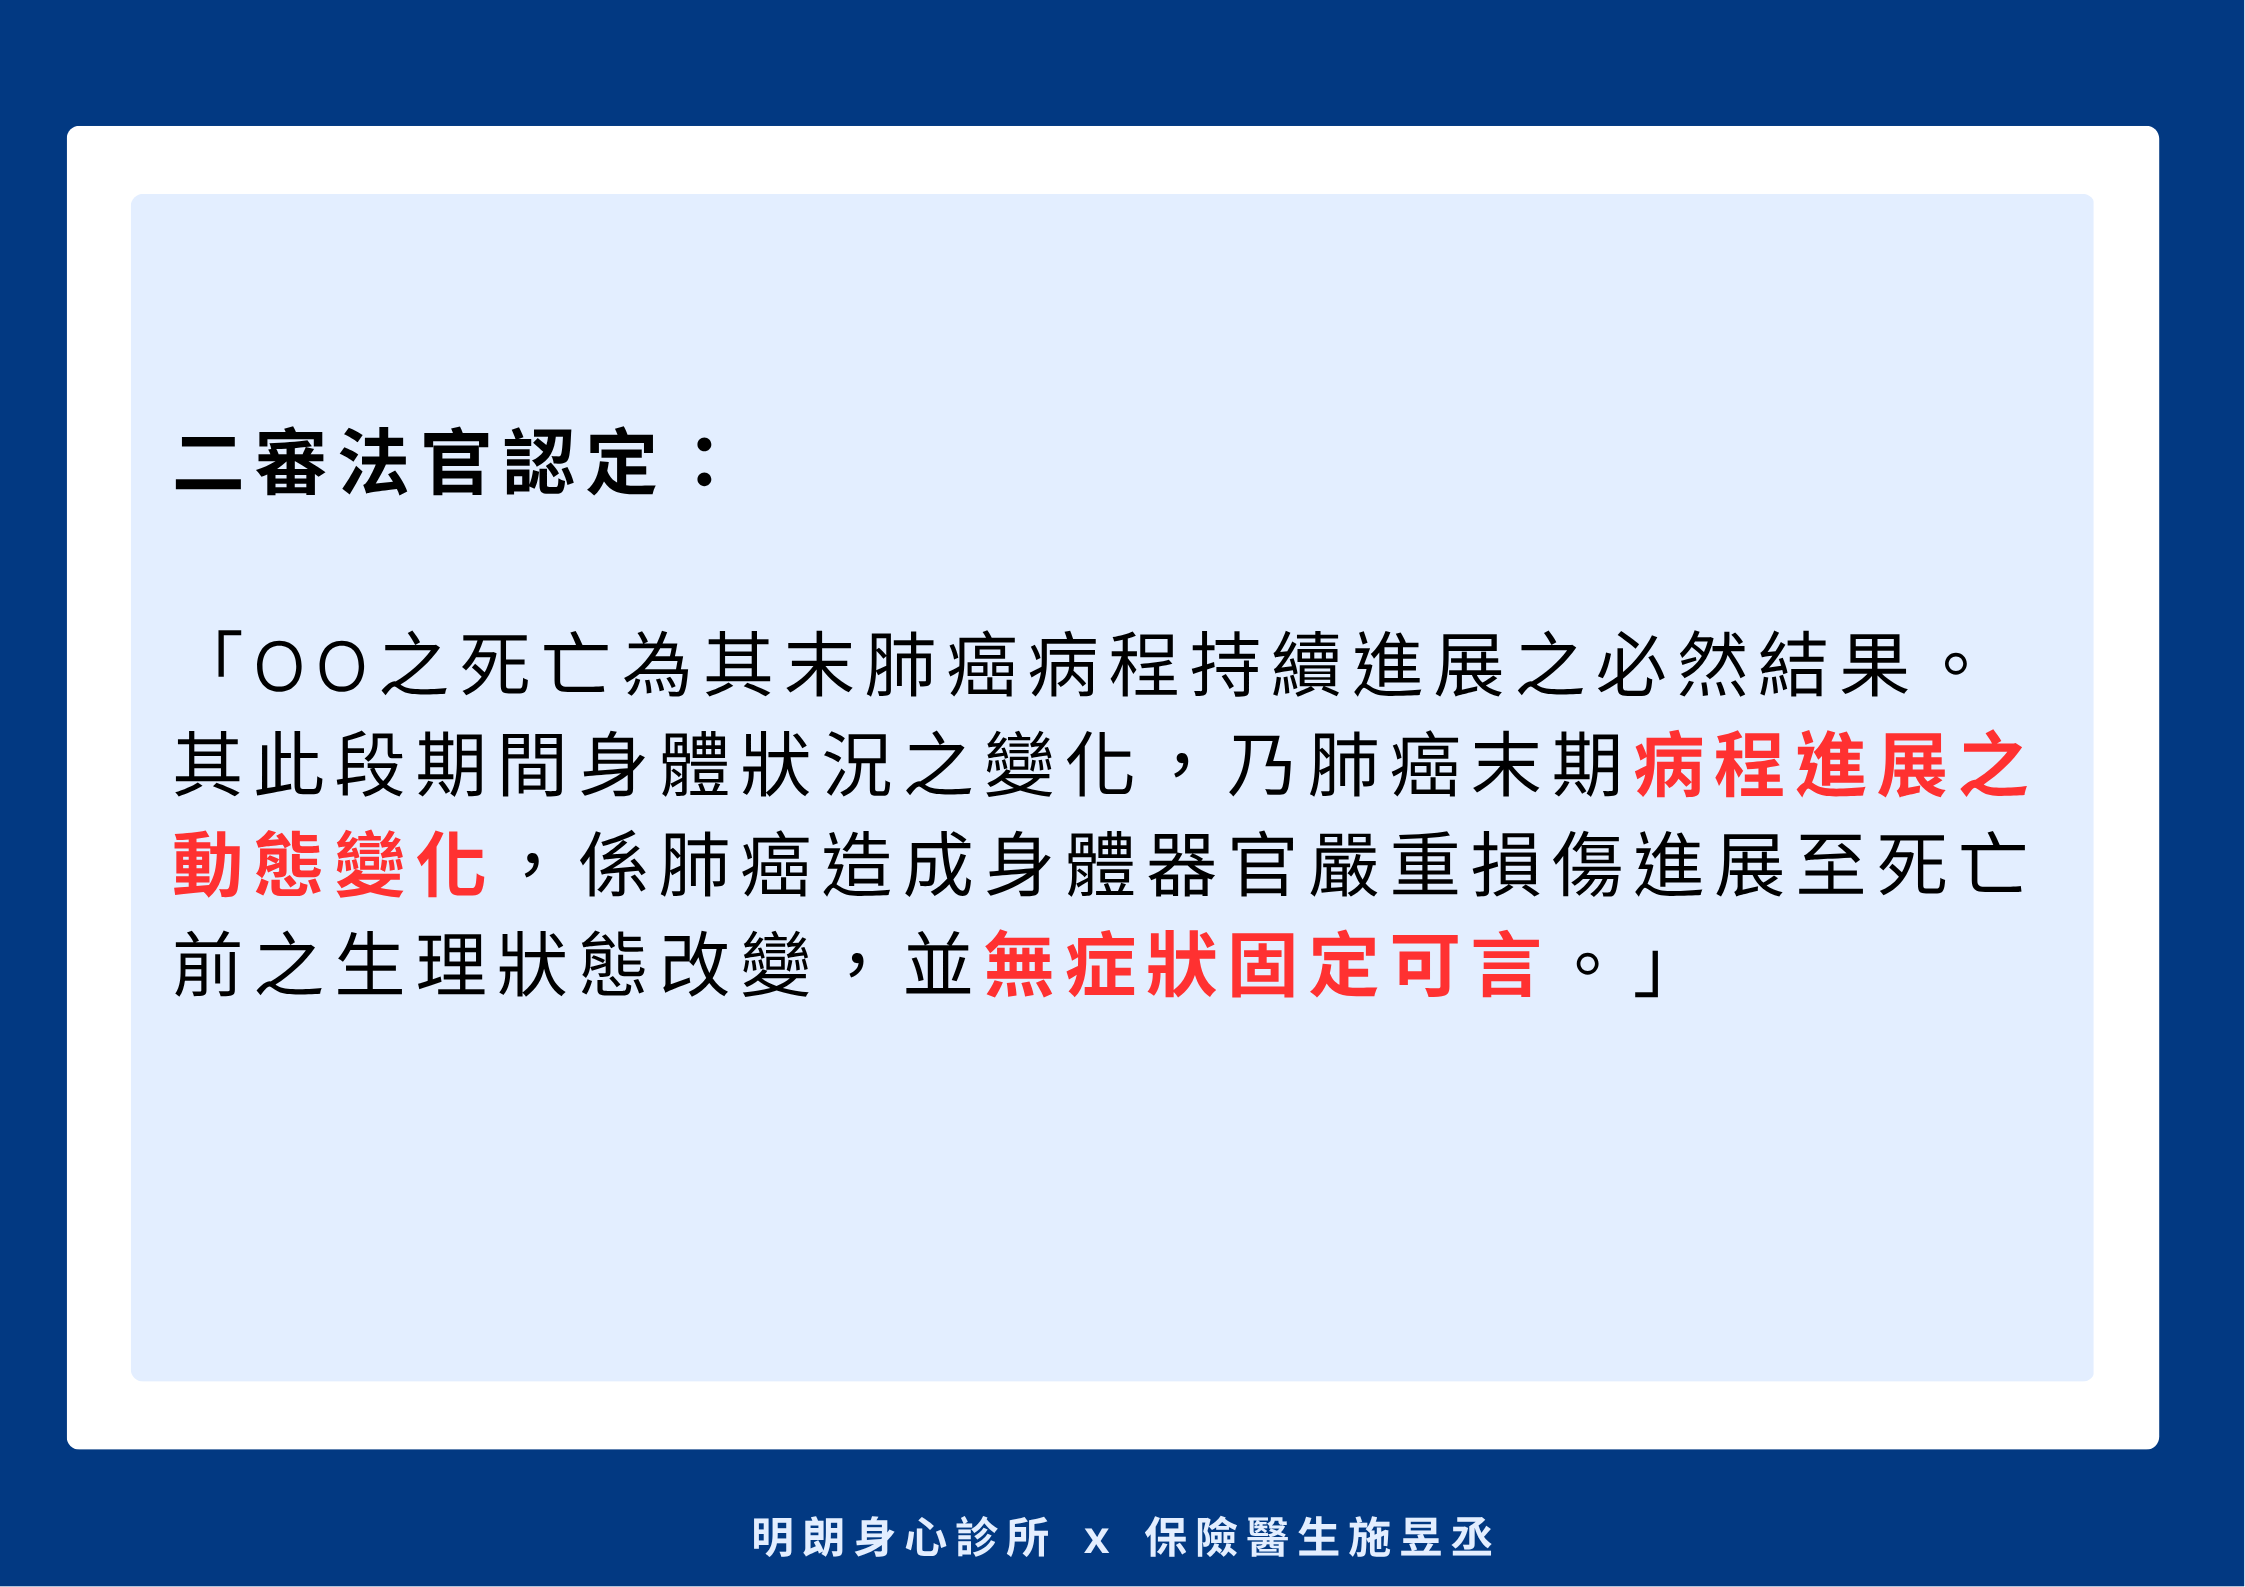
改判保險公司不必理賠。
案件上訴到最高法院後,調解成立。
實際失能險判決(4):一審不賠、二審仍不賠(評議中心以第3級失能認定)
臺灣臺南地方法院112年度保險字第9號判決(115.04.15)臺灣高等法院臺南分院115年度保險上易字第7號判決(115.09.09)
簡言之,
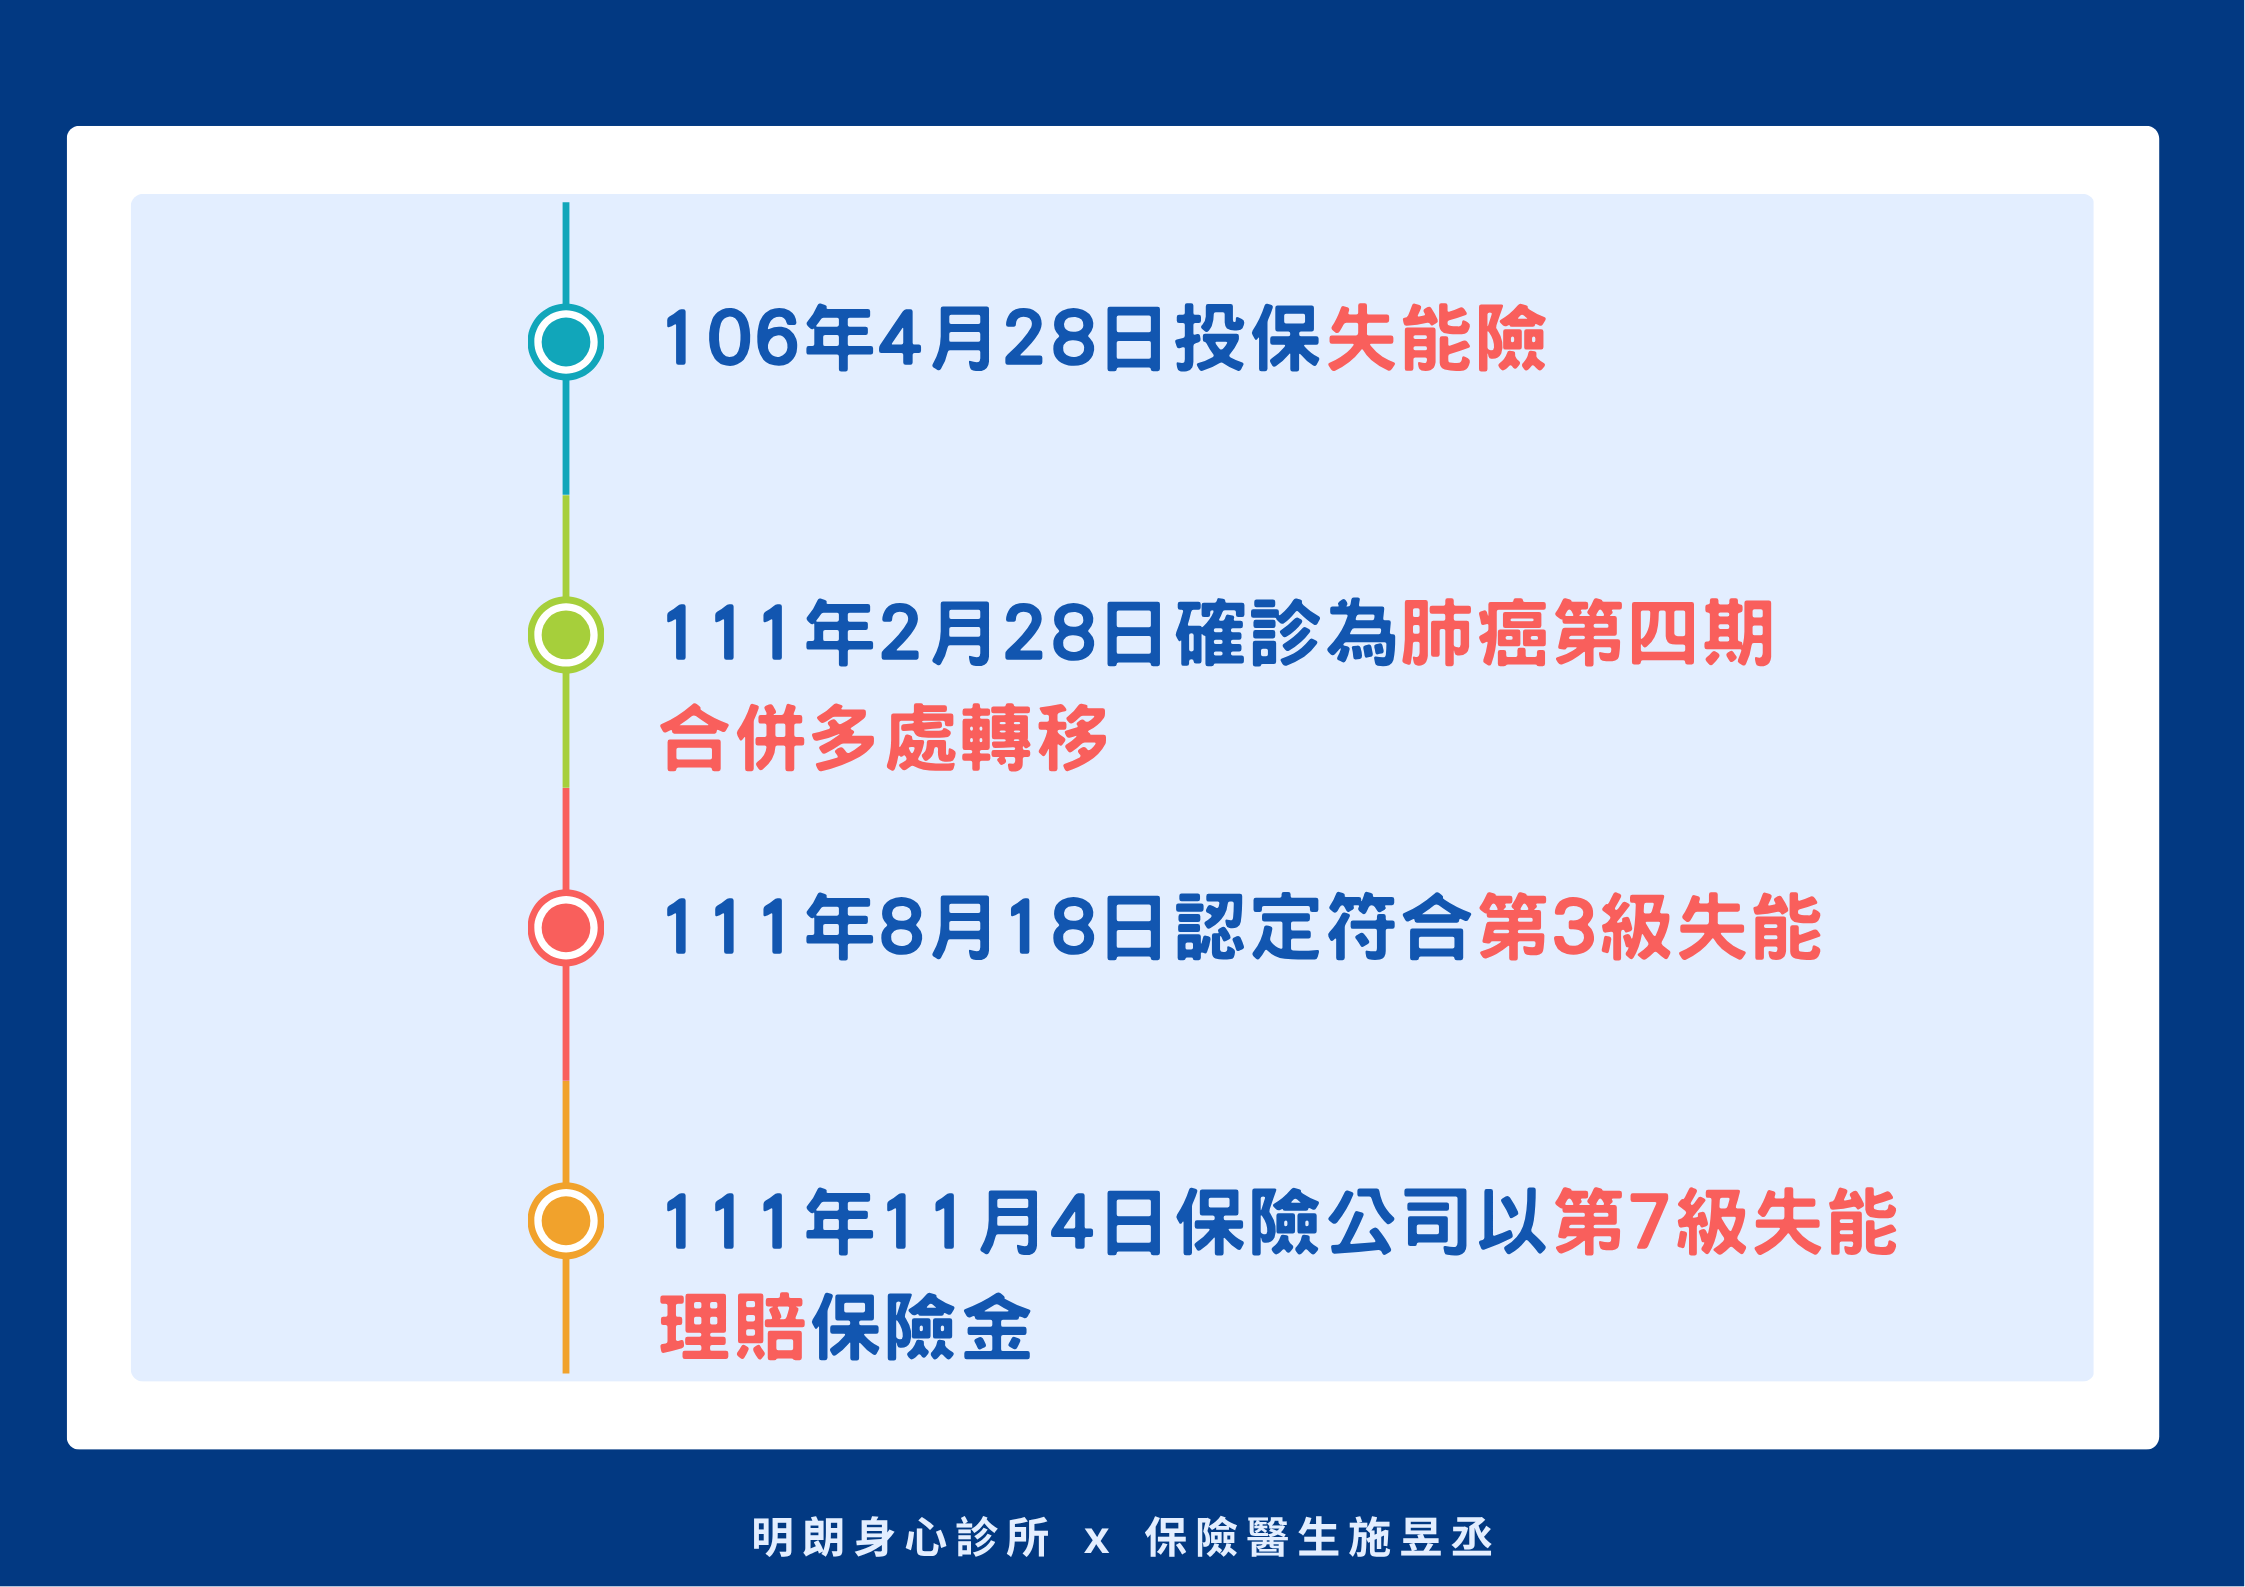
- 保戶於民國106年4月28日投保失能險
- 111年2月28日確診為肺癌第四期合併多處轉移
- 111年8月18日醫師診斷證明書認定符合第3級失能,欲向保險公司申請理賠
- 然而111年11月4日保險公司先以第7級失能理賠保險金,之後再次申請理賠仍遭拒
- 故於112年1月29日向評議中心申訴
- 112年4月19日因病況惡化,向被告申請第1級失能理賠
- 保戶最後不幸於112年5月11日身故
評議中心112年5月29日調處書(案號:112年評字第249號)以第3級失能認定,然繼承人欲爭取第1級失能理賠。
一審法官認定:
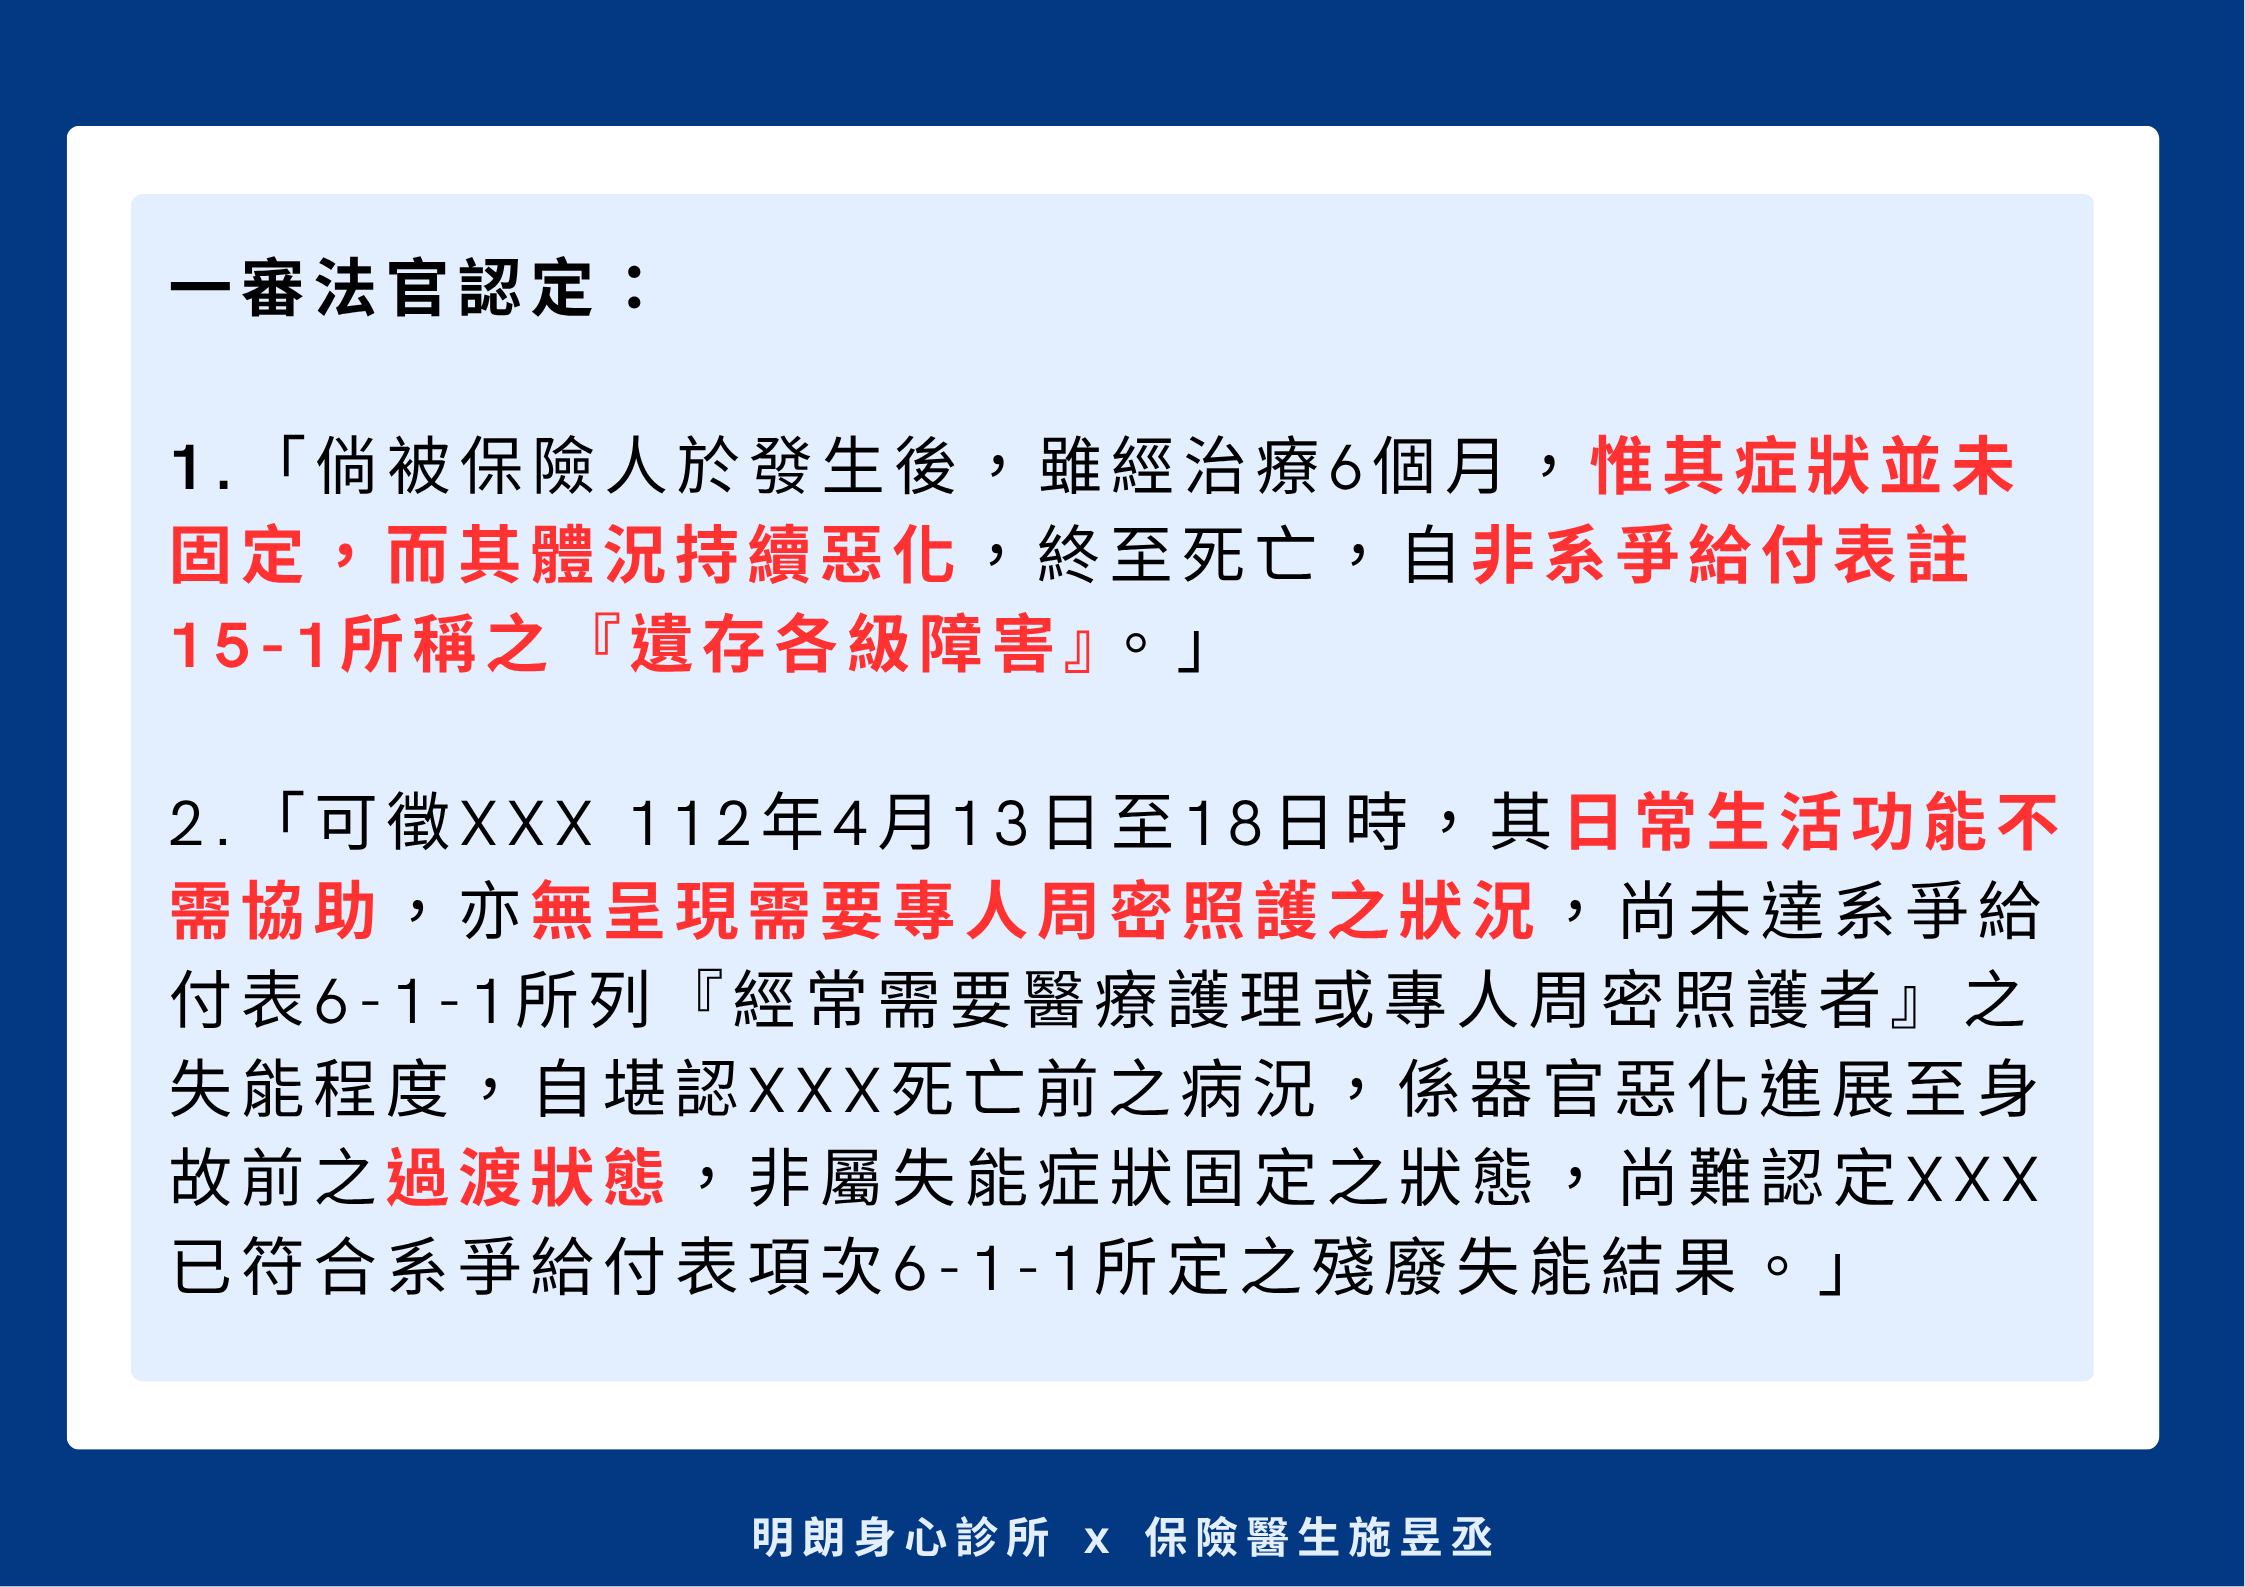
故判保險公司不必理賠。
二審法官也認為:
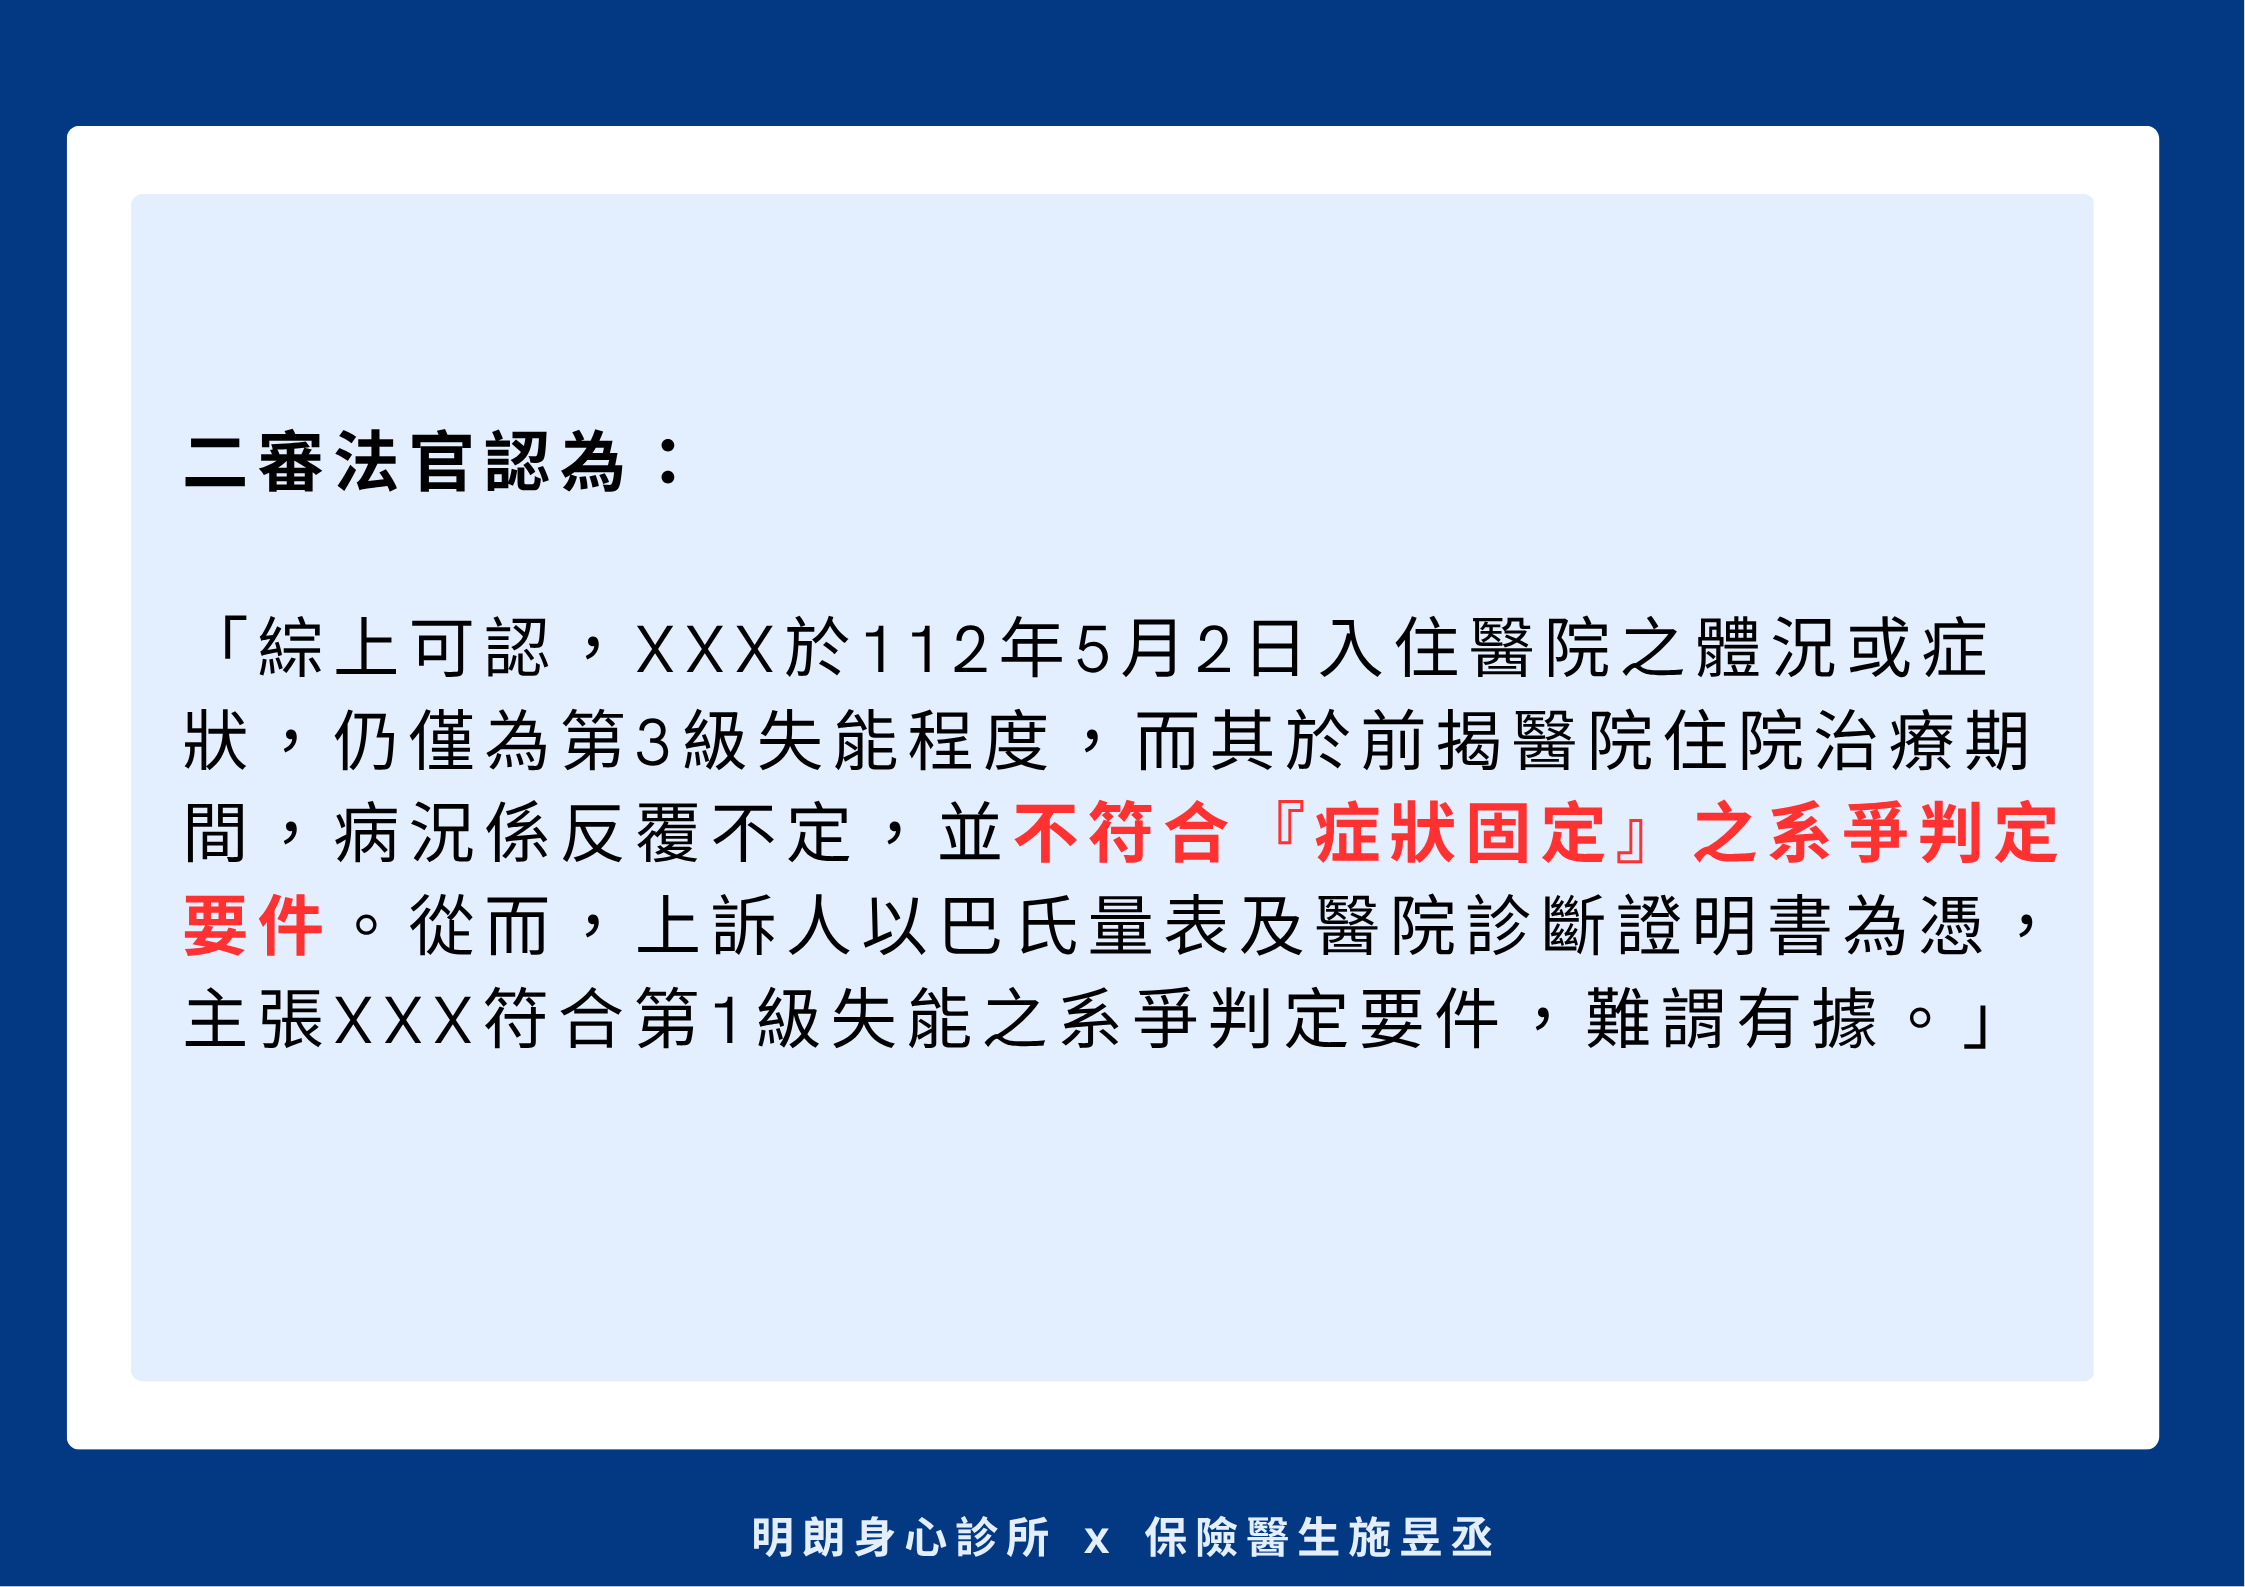
最後仍判保險公司不必理賠。
結論
患者之失能狀態如何認定,是否一定要經六個月後症狀固定才能判定?還是有機會立即可判定?患者之病況不同,遇到不同的醫界、保險界及法界人士,可能都會有不同的立場與想法。事實上法院判決賠或不賠,目前看起來也未有定論,也都各有其立論基礎。只能說醫師開立診斷書時,只能依當下看到的醫學事實描述病人的失能狀況,要預測患者還能活多久?是否「症狀固定」?「立即可判定」?很多時候無法知道。判決上看到的病人/保戶歷程,那也只是事後的推敲及後見之明。預期未來這樣的爭議仍會持續發生,要如何解決就有賴各位的智慧了。
(本文修改自「失能險爭議:探討『症狀固定』『立即可判定』在理賠實務上的應用與判決案例」原文:https://vocus.cc/article/6abfcf45fd897800017975f1)
若有任何保險相關疑問,都可以進一步聯繫諮詢了解哦。

聯絡資訊
Email:lges6805@gmail.com
Line:lges6805
Facebook:保險醫生-施昱丞
IG&Threads:@dr.insurance_broker