
Blog
【認識骨質疏鬆症:診斷、治療與保險核保影響】
November 04,2026
認識骨質疏鬆症:診斷、治療與保險核保影響
【保險醫生-施昱丞 Dr. Insurance / 著】
骨質疏鬆症是一種沉默的疾病,大多沒有明顯的症狀,但患者卻容易因此骨折影響健康及生活品質,不可不慎。
不過什麼是骨質疏鬆症呢?又與保險核保有什麼關聯呢?本文將會整理相關資料供大家參考!
骨質疏鬆症是一種沉默的疾病,大多沒有明顯的症狀,但患者卻容易因此骨折影響健康及生活品質,不可不慎。
不過什麼是骨質疏鬆症呢?又與保險核保有什麼關聯呢?本文將會整理相關資料供大家參考!
什麼是骨質疏鬆症?如何診斷及治療?
根據世界衛生組織定義,骨質疏鬆症是指骨量減少或骨密度降低,而使骨骼微細結構發生破壞的疾病,導致骨骼脆弱及增加骨折風險。在全球,50歲以上的人口中,有三分之一的女性和五分之一的男性,一生中會發生骨質疏鬆性的骨折。骨折後引發嚴重的疼痛、無法行動,有可能造成長期殘疾,影響健康及生活品質,甚至死亡。所以保「密」(骨密度)防「跌」(跌倒)是相當重要的事情。
在診斷方面,骨密度(Bone Mineral Density, BMD)之測定,目前仍以中軸型的雙能量X光吸收儀(Dual-energy X-ray Absorptiometry, DXA)為黃金標準,且應測量腰椎、髖骨,至少二個部位。而當DXA所計算出的T值
在診斷方面,骨密度(Bone Mineral Density, BMD)之測定,目前仍以中軸型的雙能量X光吸收儀(Dual-energy X-ray Absorptiometry, DXA)為黃金標準,且應測量腰椎、髖骨,至少二個部位。而當DXA所計算出的T值
- ≧-1.0時為正常骨量(Normal)
- -1.0~2.5之間為骨質疏少(Osteopenia),又稱低骨量(low bone mass)或低骨密(low bone density)
- ≦-2.5時則診斷為骨質疏鬆症(Osteoporosis)
另外若有低創傷性骨折(low traumatic fracture),或有任何一節脊椎椎體高度變形超過20%時,即使骨密度T值>-2.5,也可以診斷為骨質疏鬆症。
預防及治療方面,攝取足量鈣、維生素D、蛋白質攝取及運動,是保健骨骼的根本之道。而藥物治療方面,有口服與注射兩大類,使用時機及施打頻率各有不同,建議與骨科醫師討論詢問。詳細資料及流程可參考下圖所示:
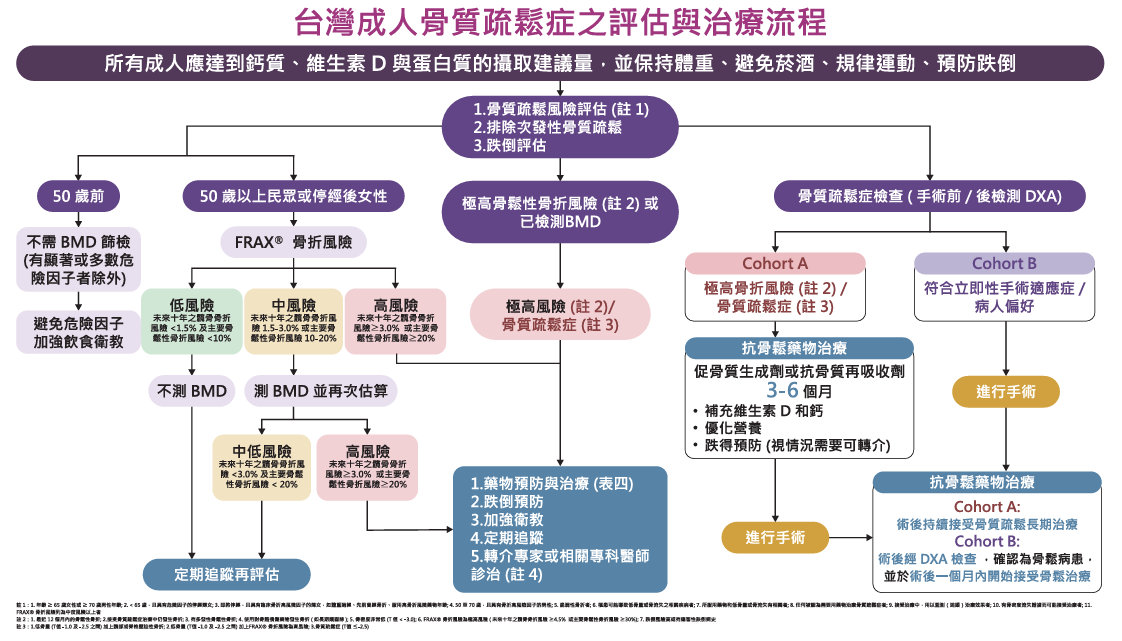
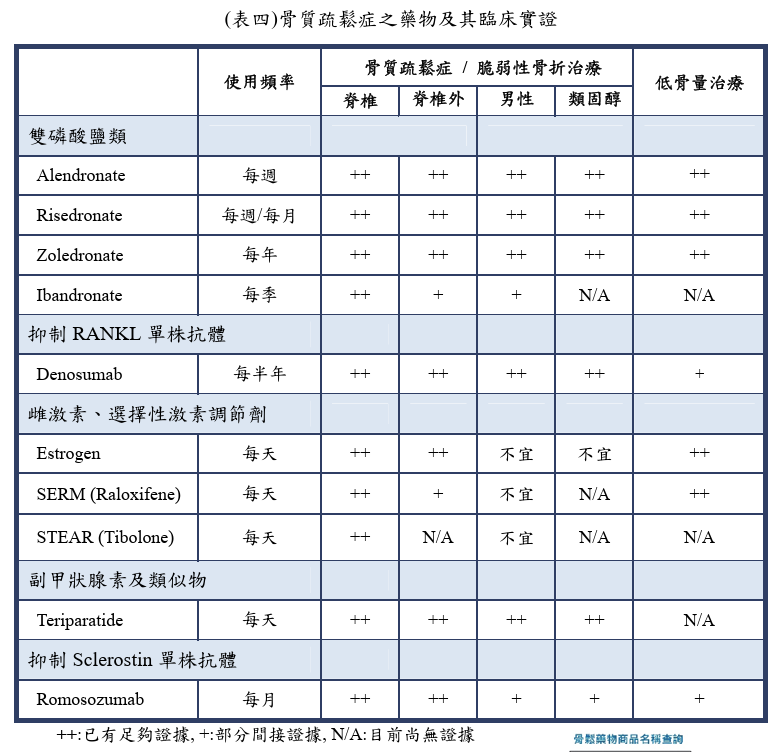
預防及治療方面,攝取足量鈣、維生素D、蛋白質攝取及運動,是保健骨骼的根本之道。而藥物治療方面,有口服與注射兩大類,使用時機及施打頻率各有不同,建議與骨科醫師討論詢問。詳細資料及流程可參考下圖所示:
骨骼疏鬆症與保險核保
有部分保險公司之健康告知書,健康險的部分有詢問到
- 過去一年內是否曾因患有下列疾病,而接受醫師治療、診療或用藥? → 骨質疏鬆症
另外長照險的部分會詢問到
- 過去五年內是否曾因患有下列疾病,而接受醫師治療、診療或用藥?→骨質疏鬆症
所以骨質疏鬆症確實可能會影響到各種商業保險的核保。
而根據《保險醫學概論》的說法,若骨質疏鬆症患者投保保險,應請被保險人加做一般體檢。
- 壽險部分:輕度骨質疏鬆症,可不加點;重度骨質疏鬆症,有可能拒保。
- 醫療險部分:輕度骨質疏鬆症,可加費承保;中~重度骨質疏鬆症,有可能拒保。
結論
骨質疏鬆症是老人醫學與流行病學的重大議題,嚴重可能造成骨折,引發後續的長期殘疾,降低生活品質,甚至死亡。所以早期發現、早期治療,攝取足量鈣、維生素D、蛋白質攝取及運動,是保健骨骼的根本之道。
而在核保醫學上,考量到可能的長照及健康風險,確實有些保險公司之險種,會詢問到骨質疏鬆症的病況,影響核保結果。所以說到最後,盡早考量人身風險,規劃適當的保險投保,以轉嫁相關風險,才是人身風險管理的上上之策喔!
而在核保醫學上,考量到可能的長照及健康風險,確實有些保險公司之險種,會詢問到骨質疏鬆症的病況,影響核保結果。所以說到最後,盡早考量人身風險,規劃適當的保險投保,以轉嫁相關風險,才是人身風險管理的上上之策喔!
(本文修改自「認識骨質疏鬆症:診斷、治療與保險核保影響」原文:https://vocus.cc/article/6aa41ed2fd897800017b2061)
若有任何保險相關疑問,都可以進一步聯繫諮詢了解哦。

聯絡資訊
Email:lges6805@gmail.com
Line:lges6805
Facebook:保險醫生-施昱丞
IG&Threads:@dr.insurance_broker